Structure des états financiers : guide complet & modèles Excel
Dans les grandes lignes, les états financiers se résument à quelques chiffres : chiffre d’affaires, résultat net, actifs, dette et flux de trésorerie.
Dans la réalité, un compte de résultat, un bilan ou un tableau des flux de trésorerie peut contenir des dizaines, voire des centaines de postes, des sections imbriquées, des sous-totaux, des ajustements comptables et des champs propres à chaque entreprise. Trouver une version normalisée que vous pouvez réutiliser pour vos analyses, vos tableaux de bord, vos modèles financiers ou vos workflows d’IA demande des efforts considérables.
Ce guide rassemble cette structure au même endroit. Vous y trouverez :
- la hiérarchie du compte de résultat, du bilan et du tableau des flux de trésorerie
- des conseils pour analyser chaque état financier
- des modèles Excel téléchargeables avec des postes détaillés
- des exemples d’utilisation de cette structure dans un tableau de bord financier
- un accès aux mêmes données financières via l’API REST de FinImpulse
- un accès MCP pour les applications IA et LLM
Utilisez les modèles comme point de départ pour votre propre interface ou modèle de données financières, tandis que FinImpulse fournit les données sous-jacentes des états financiers de manière programmatique.
Téléchargez les modèles d’états financiers : Compte de résultat · Bilan · Tableau des flux de trésorerie
Si vous n’avez pas besoin d’un accès API et souhaitez simplement explorer les états financiers structurés, vous pouvez utiliser le FinImpulse Dashboard pour consulter les comptes de résultat, les bilans et les tableaux des flux de trésorerie directement dans l’interface.
Compte de résultat
Ce que montre le compte de résultat
Le compte de résultat montre comment une entreprise génère du chiffre d’affaires et le transforme en résultat net sur une période de reporting donnée.
Il relie les grandes étapes de la performance financière — du chiffre d’affaires et de son coût au résultat opérationnel, aux impôts, au résultat net et au résultat par action. Comme il porte sur une période et non sur un instant donné, c’est l’un des principaux états financiers utilisés pour mesurer la croissance et l’évolution de la rentabilité.
Principales sections du compte de résultat
Dans les grandes lignes, le compte de résultat peut s’organiser ainsi :
- Chiffre d’affaires
- Coût du chiffre d’affaires
- Résultat brut
- Charges opérationnelles
- Résultat opérationnel
- Éléments non opérationnels
- Résultat avant impôt
- Impôts
- Résultat net
- EPS
Chaque section peut contenir plusieurs niveaux de postes sous-jacents. La structure exacte varie selon l’entreprise et le secteur.
La structure détaillée du compte de résultat :
Total Revenuetotal_revenue
operating_revenueexcise_taxesCost Of Revenuecost_of_revenue
depreciation_amortization_depletion_income_statementDepreciation And Amortizationdepreciation_and_amortization_in_income_statement
depreciation_income_statementamortization_of_intangibles_income_statementdepletion_income_statementamortizationreconciled_depreciationinsurance_and_claimsrent_and_landing_feesreconciled_cost_of_revenuegross_profitOperating Expenseoperating_expense
research_and_developmentSelling General And Administrationselling_general_and_administration
selling_and_marketing_expenseGeneral And Administrative Expensegeneral_and_administrative_expense
salaries_and_wagesother_gand_aother_operating_expensesimpairment_of_capital_assetsother_special_chargesrent_expense_supplementalprovision_for_doubtful_accountsOperating Incomeoperating_income
total_operating_income_as_reportedrestructuring_and_mergern_acquisitionOther Income Expenseother_income_expense
other_non_operating_income_expensesspecial_income_chargestotal_other_finance_costgain_on_sale_of_businessgain_on_sale_of_ppegain_on_sale_of_securitysecurities_amortizationInterest Incomeinterest_income
interest_income_non_operatingInterest Expenseinterest_expense
interest_expense_non_operatingNet Interest Incomenet_interest_income
net_non_operating_interest_income_expenseEarnings From Equity Interestearnings_from_equity_interest
earnings_from_equity_interest_net_of_taxpretax_incomeTax Provisiontax_provision
other_taxestax_rate_for_calcstax_effect_of_unusual_itemsNet Income Including Noncontrolling Interestsnet_income_including_noncontrolling_interests
Net Income From Continuing Operation Net Minority Interestnet_income_from_continuing_operation_net_minority_interest
net_income_from_tax_loss_carryforwardnet_income_discontinuous_operationsnet_income_continuous_operationsnet_income_from_continuing_and_discontinued_operationnet_income_extraordinaryminority_interestsNet Incomenet_income
Net Income Common Stockholdersnet_income_common_stockholders
diluted_ni_availto_com_stockholdersotherunder_preferred_stock_dividendpreferred_stock_dividendsBasic EPSbasic_eps
basic_average_sharesbasic_continuous_operationsbasic_discontinuous_operationsbasic_extraordinarybasic_accounting_changebasic_eps_other_gains_lossescontinuing_and_discontinued_basic_epsnormalized_basic_epsreported_normalized_basic_epstax_loss_carryforward_basic_epsDiluted EPSdiluted_eps
average_dilution_earningsdiluted_average_sharesdiluted_continuous_operationsdiluted_discontinuous_operationsdiluted_extraordinarydiluted_accounting_changediluted_eps_other_gains_lossescontinuing_and_discontinued_diluted_epsnormalized_diluted_epsreported_normalized_diluted_epstax_loss_carryforward_diluted_epsdividend_per_shareebitEBITDAebitda
normalized_ebitdanormalized_incometotal_expensesTotal Unusual Itemstotal_unusual_items
total_unusual_items_excluding_goodwillwrite_offPourquoi le compte de résultat est important
Le compte de résultat aide à comprendre d'où provient le résultat net d'une entreprise et ce qui explique les variations de sa rentabilité.
La seule croissance du chiffre d'affaires ne montre pas si l'entreprise améliore ses marges. Le coût du chiffre d'affaires peut croître plus vite que les ventes, les charges opérationnelles peuvent augmenter, ou les charges d'intérêts et d'impôts peuvent peser de manière significative sur le résultat final.
En examinant plusieurs périodes de reporting côte à côte, vous pouvez distinguer la croissance tirée par l'activité principale des variations causées par les charges, les éléments comptables, les restructurations, les coûts de financement ou d'autres facteurs.
Il sert également de base à de nombreux indicateurs financiers couramment utilisés, dont la marge brute, la marge opérationnelle, la marge nette, la croissance de l'EPS, l'EBITDA et divers ratios de rentabilité.
Pour comparer des entreprises et bâtir des modèles financiers, la structure détaillée a son importance. Deux sociétés peuvent afficher un résultat net similaire tout en présentant une croissance du chiffre d'affaires, des marges, des charges opérationnelles et des coûts de financement très différents.
Utiliser les données du compte de résultat
Une analyse pertinente du compte de résultat commence généralement en haut du tableau et suit celui-ci jusqu'au résultat net.
| Analyse | Points à examiner |
|---|---|
| Croissance du chiffre d'affaires | Comparer le chiffre d'affaires sur plusieurs périodes annuelles et trimestrielles et calculer les variations YoY ou QoQ |
| Rentabilité brute | Comparer le chiffre d'affaires, le coût du chiffre d'affaires et le résultat brut pour comprendre l'évolution de la marge brute |
| Efficience opérationnelle | Suivre la R&D, les SG&A, le marketing et les autres charges opérationnelles par rapport au chiffre d'affaires |
| Performance opérationnelle | Comparer le résultat opérationnel et la marge opérationnelle d'une période à l'autre |
| Impact non opérationnel | Examiner les produits d'intérêts, les charges d'intérêts, les gains, les pertes et les autres éléments non opérationnels |
| Impact fiscal | Comparer le résultat avant impôt avec la charge d'impôt et les taux d'imposition effectifs |
| Performance du résultat net | Suivre l'évolution du résultat net, de l'EPS de base, de l'EPS dilué et du nombre d'actions |
L'analyse la plus utile consiste généralement à comparer plusieurs périodes plutôt que de lire un seul rapport. Avec jusqu'à 5 ans d'états financiers trimestriels disponibles dans FinImpulse, vous pouvez suivre l'évolution du chiffre d'affaires, des marges, des coûts opérationnels, du résultat net et d'autres indicateurs clés au fil du temps et identifier des tendances de plus long terme.
Par exemple, si le chiffre d'affaires a augmenté de 20 % alors que le résultat opérationnel a progressé de 35 %, l'étape suivante consiste à déterminer quelles catégories de charges ont augmenté moins vite que le chiffre d'affaires. Si le résultat net a évolué différemment du résultat opérationnel, l'explication se trouve plutôt sous la ligne opérationnelle — charges d'intérêts, gains ou pertes, impôts ou autres éléments.
Les données du compte de résultat peuvent également être combinées avec celles du bilan et du tableau des flux de trésorerie pour vérifier si les bénéfices comptables sont confirmés par les évolutions des actifs, des passifs et de la génération de trésorerie.
API de données du compte de résultat
FinImpulse fournit les données du compte de résultat de deux manières : via l'API REST pour les applications et les pipelines de données, ou via le MCP Server pour les systèmes IA.
REST API
Utilisation : POST /v1/financials/income_statement
L'endpoint renvoie des champs détaillés du compte de résultat pour un ticker donné et prend en charge des périodes de reporting annuelles, trimestrielles et glissantes, ainsi que le filtrage par plage de dates.
Cela convient pour :
- tableaux de bord financiers
- tableaux financiers historiques
- modèles financiers
- outils de comparaison d'entreprises
- reporting automatisé
- entrepôts de données et systèmes internes
Documentation de l'API du compte de résultat↗
MCP pour les applications IA
Pour les applications IA, ces mêmes données financières peuvent être consultées via le FinImpulse MCP Server.
Au lieu de développer une intégration distincte entre un LLM et chaque endpoint financier, un client compatible MCP peut demander des états financiers via une interface d'outils standardisée. FinImpulse MCP prend actuellement en charge les états financiers, ainsi que les données de marché, les statistiques, l'actionnariat, les données d'analystes, les positions détenues et d'autres jeux de données.
Cela peut servir à créer des workflows tels que :
« Comparez le chiffre d'affaires annuel, le résultat opérationnel et le résultat net de NVIDIA sur les quatre dernières années et expliquez ce qui a changé. »
Le client IA peut récupérer les données structurées sous-jacentes via MCP et les utiliser directement comme contexte d'analyse.
FinImpulse MCP prend en charge des clients tels que ChatGPT, Claude, Cursor et VS Code, ainsi que d'autres environnements compatibles MCP.
Documentation du FinImpulse MCP Server↗
Télécharger le modèle de compte de résultat
L'API FinImpulse fournit les champs de données financières et leurs valeurs, tandis que votre application détermine comment regrouper et afficher ces champs.
Si vous créez une page « Financials » ou un tableau de bord d'entreprise, ce modèle peut servir de structure de départ pour l'interface.
Il comprend la hiérarchie normalisée des champs du compte de résultat, avec les sections parentes et les postes imbriqués, si bien que vous n'avez pas besoin de concevoir cette structure à partir de zéro.
Télécharger la structure du compte de résultat (.xlsx)
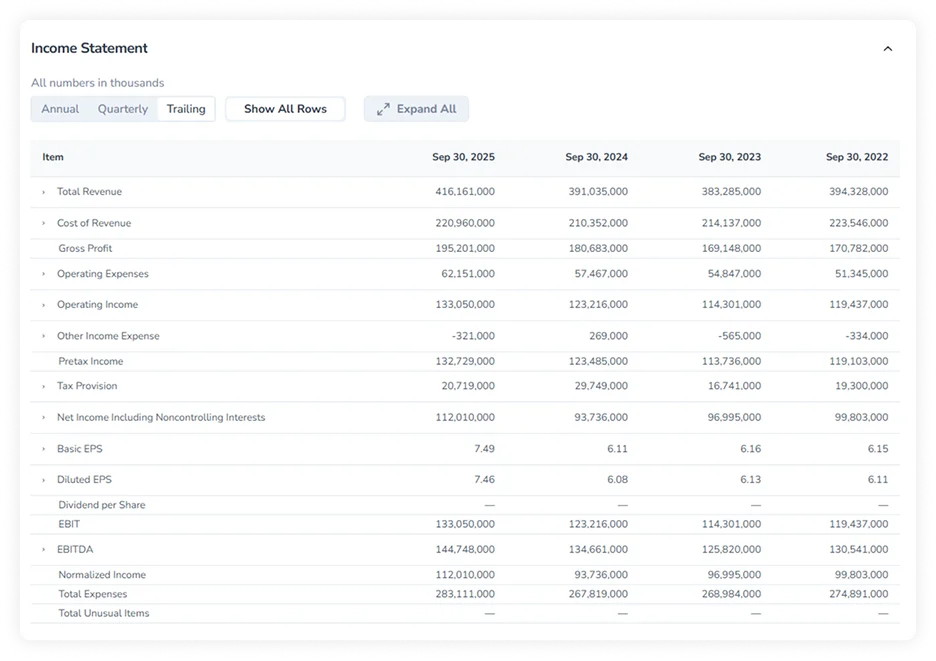
Cette même hiérarchie est également visible dans le tableau de bord FinImpulse. Ouvrez n'importe quelle action, accédez à Financials → Income Statement, puis dépliez les différentes sections pour voir comment les résultats réels de l'entreprise se décomposent en postes détaillés.
Bilan
Ce que montre le bilan
Le bilan montre ce que possède une entreprise, ce qu'elle doit et la valeur attribuable aux actionnaires à un instant donné. Son équation comptable fondamentale est la suivante :
Actifs = Passifs + Capitaux propres
Les actifs représentent ce que l'entreprise possède ou contrôle : liquidités, créances, stocks, immobilisations, investissements et autres ressources. Les passifs et les capitaux propres indiquent comment ces actifs sont financés : par la dette et d'autres obligations, ou par les apports des actionnaires et les bénéfices accumulés.
Contrairement au compte de résultat, qui couvre la performance financière sur une période, le bilan est une photographie prise à une date de clôture précise. La comparaison des bilans d'un trimestre à l'autre permet de suivre l'évolution de la liquidité, de la dette, du fonds de roulement, de la structure des actifs et des capitaux propres.
Principales sections du bilan
Dans les grandes lignes, le bilan se compose de deux parties :
- Actifs
- Passifs + Capitaux propres
Les actifs sont généralement divisés en actifs courants et actifs non courants. L'autre partie comprend les passifs courants, les passifs non courants et les capitaux propres.
Des sections plus détaillées peuvent inclure les liquidités, les créances, les stocks, les immobilisations corporelles, les investissements, la dette, les contrats de location, les bénéfices non distribués, les actions propres et d'autres comptes du bilan.
La structure détaillée du bilan :
Total Assetstotal_assets
Current Assetscurrent_assets
Cash, Cash Equivalents And Short Term Investmentscash_cash_equivalents_and_short_term_investments
Cash And Cash Equivalentscash_and_cash_equivalents
cash_financialcash_equivalentsrestricted_cashother_short_term_investmentstrading_securitiesavailable_for_sale_securitiesheld_to_maturity_securitieshedging_assets_currentReceivablesreceivables
accounts_receivablegross_accounts_receivableallowance_for_doubtful_accounts_receivablereceivables_adjustments_allowancesaccrued_interest_receivableother_receivablesnotes_receivableloans_receivabletaxes_receivableduefrom_related_parties_currentInventoryinventory
raw_materialsfinished_goodswork_in_processother_inventoriesinventories_adjustments_allowancesprepaid_assetscurrent_deferred_assetscurrent_deferred_taxes_assetsother_current_assetsassets_held_for_sale_currentTotal Non Current Assetstotal_non_current_assets
Net PPEnet_ppe
gross_ppeaccumulated_depreciationbuildings_and_improvementsmachinery_furniture_equipmentland_and_improvementsconstruction_in_progressinvestment_propertiespropertiesleasesother_propertiesGoodwill And Other Intangible Assetsgoodwill_and_other_intangible_assets
goodwillother_intangible_assetsInvestments And Advancesinvestments_and_advances
investmentin_financial_assetsother_investmentsinvestments_in_other_ventures_under_equity_methodinvestmentsin_associatesat_costinvestmentsin_joint_venturesat_costinvestmentsin_subsidiariesat_costlong_term_equity_investmentFinancial Assetsfinancial_assets
financial_assets_designatedas_fair_value_through_profitor_loss_totalnon_current_accounts_receivablenon_current_note_receivablesnon_current_deferred_assetsnon_current_deferred_taxes_assetsnon_current_prepaid_assetsother_non_current_assetsduefrom_related_parties_non_currentTotal Liabilities Net Minority Interesttotal_liabilities_net_minority_interest
Current Liabilitiescurrent_liabilities
accounts_payablepayablespayables_and_accrued_expensescurrent_accrued_expensesincome_tax_payableinterest_payableCurrent Debtcurrent_debt
current_notes_payablecommercial_paperline_of_creditother_current_borrowingscurrent_capital_lease_obligationcurrent_debt_and_capital_lease_obligationcurrent_deferred_liabilitiescurrent_deferred_taxes_liabilitiescurrent_deferred_revenuedividends_payabledueto_related_parties_currentpensionand_other_post_retirement_benefit_plans_currentcurrent_provisionsother_payableother_current_liabilitiestotal_tax_payableTotal Non Current Liabilities Net Minority Interesttotal_non_current_liabilities_net_minority_interest
Long Term Debt And Capital Lease Obligationlong_term_debt_and_capital_lease_obligation
long_term_debtlong_term_capital_lease_obligationcapital_lease_obligationslong_term_provisionsnon_current_deferred_liabilitiesnon_current_deferred_taxes_liabilitiesnon_current_deferred_revenuenon_current_accrued_expensestradeand_other_payables_non_currentderivative_product_liabilitiesliabilities_heldfor_sale_non_currentdueto_related_parties_non_currentnon_current_pension_and_other_postretirement_benefit_plansminimum_pension_liabilitiesdefined_pension_benefitemployee_benefitsother_non_current_liabilitiesTotal Equity Gross Minority Interesttotal_equity_gross_minority_interest
Stockholders Equitystockholders_equity
Common Stock Equitycommon_stock_equity
common_stockcapital_stockother_capital_stockadditional_paid_in_capitalshare_issuedordinary_shares_numberPreferred Stock Equitypreferred_stock_equity
preferred_stockpreferred_shares_numberretained_earningsTreasury Stocktreasury_stock
treasury_shares_numberrestricted_common_stocknet_tangible_assetstangible_book_valueOther Equity Adjustmentsother_equity_adjustments
foreign_currency_translation_adjustmentsunrealized_gain_lossgains_losses_not_affecting_retained_earningsfixed_assets_revaluation_reserveother_equity_interestpreferred_securities_outside_stock_equitygeneral_partnership_capitallimited_partnership_capitaltotal_partnership_capitalminority_interesttotal_debttotal_capitalizationworking_capitalnet_debtinvested_capitalPourquoi le bilan est important
Le bilan fournit des informations que les bénéfices seuls ne révèlent pas.
Une entreprise dégageant un résultat net positif peut néanmoins présenter un endettement élevé, une liquidité limitée, d'importants besoins en fonds de roulement ou des passifs en forte hausse. À l'inverse, une entreprise affichant des résultats actuels modestes peut détenir d'importantes liquidités, des titres ou d'autres actifs.
Il est donc particulièrement utile pour comprendre la liquidité, la solvabilité, la structure du capital, l'exposition à la dette, le fonds de roulement et la composition des actifs.
Les variations d'une période de reporting à l'autre peuvent également révéler la manière dont l'entreprise finance ses opérations. La croissance des actifs peut être financée par les bénéfices non distribués, un nouvel endettement, des émissions d'actions ou la hausse des passifs opérationnels.
Les données du bilan fournissent également les éléments nécessaires au calcul de ratios tels que le ratio de liquidité générale, le ratio dette/capitaux propres, la rentabilité des actifs, la rentabilité des capitaux propres, la valeur comptable, le fonds de roulement et la dette nette.
Utilisation des données du bilan
L'analyse du bilan repose généralement à la fois sur sa composition et sur l'évolution de ses différents soldes au fil du temps.
| Analyse | Éléments à examiner |
|---|---|
| Liquidité | Trésorerie, placements à court terme, créances, Current Assets et Current Liabilities |
| Fonds de roulement | Évolution des créances, des stocks, des dettes fournisseurs et des autres comptes courants |
| Dette | Current Debt, Long-Term Debt, Total Debt et Net Debt |
| Structure de capital | Comparer la dette, les capitaux propres et la capitalisation totale |
| Composition de l'actif | Suivre le PPE, le goodwill, les actifs incorporels, les placements et les actifs financiers |
| Capitaux propres | Examiner les bénéfices non distribués, le capital versé, les actions propres et les autres composantes des capitaux propres |
| Solvabilité | Comparer les passifs avec les actifs, les capitaux propres et la capacité à générer du cash |
Un seul bilan peut montrer la situation actuelle, mais les informations les plus utiles proviennent généralement de l'évolution entre les dates de reporting.
Par exemple, un chiffre d'affaires en croissance rapide combiné à des créances clients en croissance rapide peut indiquer que davantage de capital est immobilisé dans les soldes clients. L'augmentation de la dette peut être analysée parallèlement aux niveaux de trésorerie et au flux de trésorerie d'exploitation afin d'évaluer l'évolution de l'endettement de l'entreprise.
Balance Sheet Data API
REST API
Utilisation : POST /v1/financials/balance_sheet
L'endpoint fournit les actifs, les passifs, les capitaux propres, la dette, la trésorerie, les éléments du fonds de roulement et d'autres champs du bilan pour les périodes annuelles et trimestrielles. Il peut être utilisé pour des tableaux de bord d'entreprises, la modélisation financière, le calcul de ratios, l'analyse de solvabilité, le screening et des bases de données financières historiques.
Documentation de l'API Balance Sheet↗
MCP pour les applications IA
Les données de bilan sont également disponibles via le MCP Server de FinImpulse. Cela permet à une application d'IA de récupérer des données structurées sur les entreprises et de répondre à des questions telles que :
« Comment la position de trésorerie et la dette totale de Microsoft ont-elles évolué au cours des quatre derniers rapports annuels ? »
ou :
« Comparez le fonds de roulement et la structure d'endettement de ces trois entreprises. »
Le client IA récupère les données financières sous-jacentes via MCP plutôt que de s'appuyer sur des valeurs extraites de pages web ou de PDF non structurés. Dans FinImpulse MCP, les données de bilan font partie du groupe d'outils Financial Statements.
Documentation du FinImpulse MCP Server↗
Télécharger le modèle de bilan
Si vous construisez votre propre tableau de bord financier, le modèle peut être utilisé comme structure de présentation des données de bilan renvoyées par l'API. Il définit la manière dont les différents champs du bilan peuvent être regroupés au sein des catégories Actifs, Passifs et Capitaux propres et de leurs sous-groupes sous-jacents.
Télécharger la structure du bilan (.xlsx)
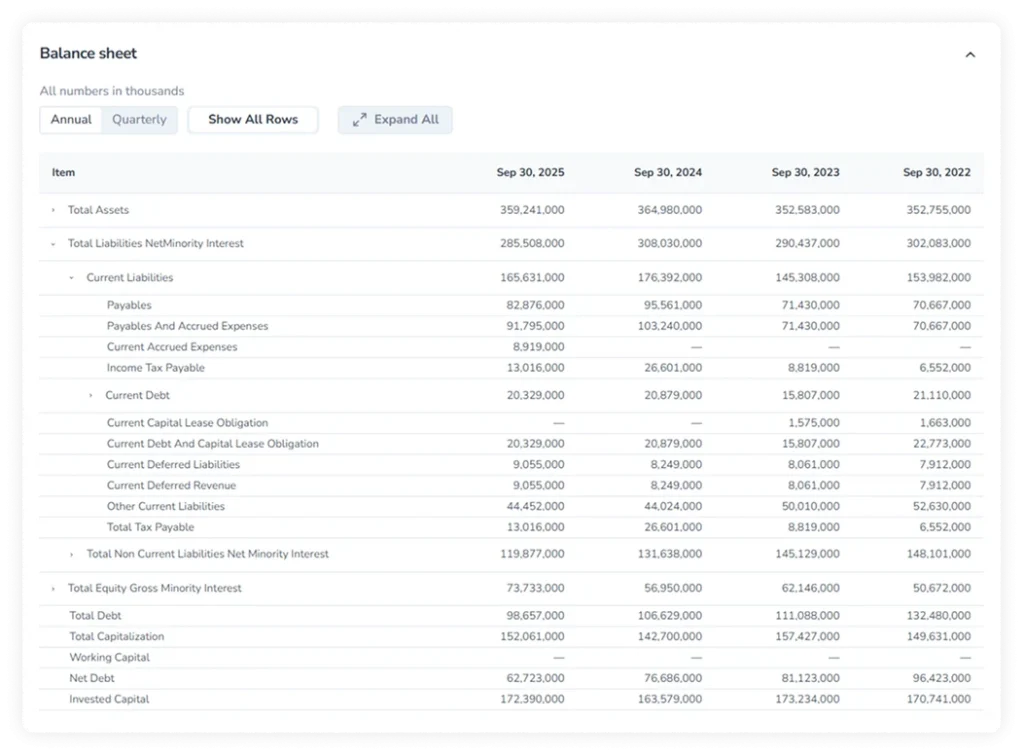
Vous pouvez également voir cette structure appliquée dans le Dashboard FinImpulse. Ouvrez n'importe quelle action et rendez-vous dans Financials → Balance Sheet pour explorer la hiérarchie dépliable et voir comment les différents champs de l'API sont présentés avec des données réelles.
Tableau des flux de trésorerie
Ce que montre le tableau des flux de trésorerie
Le tableau des flux de trésorerie explique comment la trésorerie a circulé au sein d'une entreprise au cours d'une période donnée. Il relie la performance opérationnelle aux dépenses d'investissement, aux activités de financement et à la variation de la position de trésorerie de l'entreprise qui en résulte.
Dans les grandes lignes :
Flux de trésorerie d'exploitation + Flux de trésorerie d'investissement + Flux de trésorerie de financement → Variation de la trésorerie
Principales sections du tableau des flux de trésorerie
La structure comprend principalement :
- Activités d'exploitation
- Activités d'investissement
- Activités de financement
- Rapprochement de la trésorerie
Les tableaux détaillés peuvent également inclure des ajustements liés au fonds de roulement, des éléments sans incidence sur la trésorerie, les dépenses d'investissement, les acquisitions, l'émission et le remboursement de dettes, les dividendes, les rachats d'actions, ainsi que des informations complémentaires sur les flux de trésorerie.
La structure détaillée du tableau des flux de trésorerie :
Operating Cash Flowoperating_cash_flow
Cash Flow From Continuing Operating Activitiescash_flow_from_continuing_operating_activities
cash_flowsfromusedin_operating_activities_directnet_income_from_continuing_operationsOperating Gains Lossesoperating_gains_losses
pension_and_employee_benefit_expensegain_loss_on_sale_of_ppenet_foreign_currency_exchange_gain_lossgain_loss_on_sale_of_businessgain_loss_on_investment_securitiesunrealized_gain_loss_on_investment_securitiesDepreciation And Amortizationdepreciation_and_amortization
Depreciation Amortization Depletiondepreciation_amortization_depletion
depreciationAmortization Cash Flowamortization_cash_flow
amortization_of_intangiblesamortization_of_securitiesdepletionDeferred Income Taxdeferred_income_tax
deferred_taxasset_impairment_chargestock_based_compensationprovisionand_write_offof_assetsother_non_cash_itemsearnings_losses_from_equity_investmentsChange In Working Capitalchange_in_working_capital
Change In Receivableschange_in_receivables
changes_in_account_receivableschange_in_inventorychange_in_prepaid_assetsChange In Payables And Accrued Expensechange_in_payables_and_accrued_expense
Change In Payablechange_in_payable
change_in_account_payablechange_in_dividend_payablechange_in_income_tax_payablechange_in_interest_payablechange_in_tax_payablechange_in_accrued_expensechange_in_other_current_assetschange_in_other_current_liabilitieschange_in_other_working_capitalother_cash_receiptsfrom_operating_activitiesother_cash_paymentsfrom_operating_activitiesreceiptsfrom_customersreceiptsfrom_government_grantsclassesof_cash_receiptsfrom_operating_activitiesclassesof_cash_paymentsInvesting Cash Flowinvesting_cash_flow
Cash Flow From Continuing Investing Activitiescash_flow_from_continuing_investing_activities
Net PPE Purchase And Salenet_ppe_purchase_and_sale
purchase_of_ppesale_of_ppeNet Intangibles Purchase And Salenet_intangibles_purchase_and_sale
purchase_of_intangiblessale_of_intangiblesNet Investment Properties Purchase And Salenet_investment_properties_purchase_and_sale
purchase_of_investment_propertiessale_of_investment_propertiesNet Business Purchase And Salenet_business_purchase_and_sale
purchase_of_businesssale_of_businessNet Investment Purchase And Salenet_investment_purchase_and_sale
purchase_of_investmentsale_of_investmentnet_other_investing_changesdividends_received_cfiinterest_received_cfiFinancing Cash Flowfinancing_cash_flow
Cash Flow From Continuing Financing Activitiescash_flow_from_continuing_financing_activities
Net Issuance Payments Of Debtnet_issuance_payments_of_debt
Net Long Term Debt Issuancenet_long_term_debt_issuance
long_term_debt_issuancelong_term_debt_paymentsNet Short Term Debt Issuancenet_short_term_debt_issuance
short_term_debt_issuanceshort_term_debt_paymentsNet Common Stock Issuancenet_common_stock_issuance
common_stock_issuancecommon_stock_paymentsNet Preferred Stock Issuancenet_preferred_stock_issuance
preferred_stock_issuancepreferred_stock_paymentsproceeds_from_stock_option_exercisedCash Dividends Paidcash_dividends_paid
common_stock_dividend_paidpreferred_stock_dividend_paidnet_other_financing_chargesinterest_paid_cffrepurchase_of_capital_stockissuance_of_capital_stockEnd Cash Positionend_cash_position
changes_in_casheffect_of_exchange_rate_changesBeginning Cash Positionbeginning_cash_position
other_cash_adjustment_inside_changein_cashother_cash_adjustment_outside_changein_cashIncome Tax Paid Supplemental Dataincome_tax_paid_supplemental_data
taxes_refund_paidtaxes_refund_paid_directexcess_tax_benefit_from_stock_based_compensationInterest Paid Supplemental Datainterest_paid_supplemental_data
interest_paid_directinterest_received_directinterest_paid_cfointerest_received_cfodividends_paid_directdividends_received_directdividend_paid_cfodividend_received_cfocapital_expenditurecapital_expenditure_reportedissuance_of_debtrepayment_of_debtfree_cash_flowCash Flow From Discontinued Operationcash_flow_from_discontinued_operation
cash_from_discontinued_operating_activitiescash_from_discontinued_investing_activitiescash_from_discontinued_financing_activitiesadjusted_geography_segment_datadomestic_salesforeign_salesDirect Method (optional disclosure)
paymentsto_suppliersfor_goodsand_servicespaymentson_behalfof_employeesPourquoi le tableau des flux de trésorerie est important
Le tableau des flux de trésorerie permet de distinguer le bénéfice comptable de la génération réelle de cash.
Le résultat net repose sur la comptabilité d'engagement et peut inclure des revenus non encore encaissés, des charges ne nécessitant pas de décaissement immédiat et d'autres éléments sans incidence sur la trésorerie. Le flux de trésorerie d'exploitation corrige ces effets et montre combien de cash l'entreprise a généré grâce à son exploitation.
Le flux de trésorerie d'investissement montre comment l'entreprise oriente son capital vers les actifs, les acquisitions, l'achat de titres et d'autres emplois à long terme. Le flux de trésorerie de financement montre comment elle lève ou distribue du capital par le biais de la dette, des capitaux propres, des dividendes et des rachats d'actions.
Ensemble, ces sections aident à déterminer si l'exploitation génère suffisamment de cash pour couvrir les dépenses d'investissement, si l'entreprise dépend d'un financement externe et comment la direction utilise le cash excédentaire.
Le tableau est également la source d'indicateurs tels que le flux de trésorerie d'exploitation et le free cash flow.
Utilisation des données du tableau des flux de trésorerie
L'analyse des flux de trésorerie prend tout son sens lorsque les différentes sections sont mises en relation avec le compte de résultat et le bilan.
| Analyse | Éléments à examiner |
|---|---|
| Résultat net vs. trésorerie | Comparez le résultat net au flux de trésorerie d'exploitation |
| Génération de cash | Suivez le flux de trésorerie d'exploitation au fil des périodes de reporting |
| Besoin en fonds de roulement | Examinez les variations des créances, des stocks, des dettes fournisseurs et des autres postes du besoin en fonds de roulement |
| Dépenses d'investissement | Suivez les acquisitions d'immobilisations corporelles et d'autres actifs à long terme |
| Flux de trésorerie disponible | Comparez le flux de trésorerie d'exploitation aux dépenses d'investissement |
| Acquisitions et titres | Examinez les acquisitions d'entreprises, les achats de titres et les cessions d'actifs |
| Financement | Suivez les émissions de dette, les remboursements de dette, les émissions d'actions, les dividendes et les rachats d'actions |
| Position de trésorerie | Rapprochez la trésorerie d'ouverture, les mouvements de trésorerie, les effets de change et la trésorerie de clôture |
Une entreprise peut afficher un résultat net en hausse alors que son flux de trésorerie d'exploitation s'affaiblit. Cet écart peut provenir des créances, des stocks, d'autres mouvements du besoin en fonds de roulement ou de postes comptables sans impact sur la trésorerie.
De même, un flux de trésorerie d'exploitation solide ne signifie pas automatiquement que la trésorerie disponible après les dépenses d'investissement augmente. Les dépenses d'investissement et les acquisitions peuvent absorber une part importante de la trésorerie générée par l'exploitation.
C'est ce qui rend le tableau des flux de trésorerie particulièrement utile pour évaluer la qualité et la durabilité du résultat net publié.
Cash Flow Statement Data API
REST API
Utilisation : POST /v1/financials/cash_flow
Cet endpoint fournit des champs détaillés sur les flux de trésorerie d'exploitation, d'investissement et de financement, pour des périodes de reporting annuelles, trimestrielles et glissantes. Il peut être utilisé pour des tableaux de bord de flux de trésorerie, le calcul du flux de trésorerie disponible, l'analyse de l'allocation du capital, la modélisation financière, la comparaison d'entreprises et des pipelines de données historiques.
Documentation de l'API Cash Flow Statement↗
MCP pour les applications IA
Les données de flux de trésorerie peuvent également être interrogées via le FinImpulse MCP Server.
Par exemple, un agent d'IA pourrait recevoir une requête telle que :
« Expliquez pourquoi le flux de trésorerie d'exploitation a augmenté alors que le résultat net a diminué. »
ou :
« Comparez les dépenses d'investissement, le flux de trésorerie disponible, les dividendes et les rachats d'actions sur les cinq dernières périodes de reporting. »
Le client d'IA peut récupérer les données pertinentes du tableau des flux de trésorerie, du compte de résultat et du bilan via la même connexion MCP, puis utiliser le jeu de données combiné comme contexte structuré.
Documentation du FinImpulse MCP Server↗
Télécharger le modèle de tableau des flux de trésorerie
Le modèle fournit la hiérarchie nécessaire pour transformer les champs de l'API Cash Flow en un tableau financier structuré. Il peut servir de base à un onglet Financials, une fiche entreprise, une interface de reporting, un outil d'analyse interne ou un tableau de bord de données financières.
Télécharger la structure du tableau des flux de trésorerie (.xlsx)
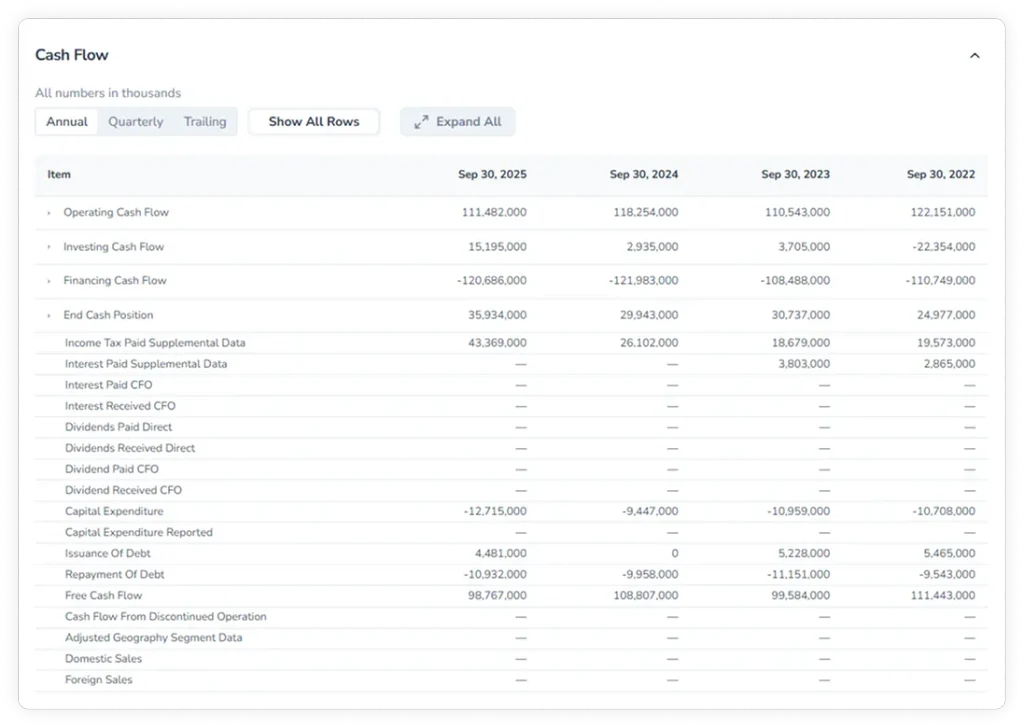
Pour voir la même structure dans une interface fonctionnelle, ouvrez n'importe quelle action dans le FinImpulse Dashboard et allez dans Financials → Cash Flow. Les sections dépliables montrent comment les rubriques d'exploitation, d'investissement et de financement ainsi que les postes sous-jacents sont organisés, d'après les chiffres publiés par l'entreprise.
Des états financiers aux indicateurs financiers
Les comptes de résultat, les bilans et les tableaux de flux de trésorerie fournissent les données brutes qui alimentent de nombreux indicateurs financiers utilisés dans l'analyse d'entreprises.
Une fois les états financiers combinés, vous pouvez calculer des indicateurs tels que les marges de rentabilité, la ROE, la ROIC, le ratio dette/capitaux propres, les taux de croissance, les indicateurs de flux de trésorerie disponible et les multiples de valorisation.
Si vous ne souhaitez pas calculer vous-même tous ces indicateurs, FinImpulse en propose également un grand nombre sous forme de champs API prêts à l'emploi.
La Financial Metrics API renvoie un ensemble ciblé d'indicateurs de rentabilité, de croissance, d'endettement, de qualité d'entreprise, de dividende et de performance, notamment :
- Marge nette
- Rentabilité des capitaux propres (ROE)
- Rentabilité des capitaux investis (ROIC)
- Ratio dette/capitaux propres
- Croissance du chiffre d'affaires
- Croissance du BPA
- Marge de flux de trésorerie disponible
Explorer la Financial Metrics API↗
Pour l'analyse de valorisation, la Valuation Measures API fournit des multiples historiques calculés à partir des cours de marché et des données des états financiers, dont P/E, EV/EBITDA et P/B. Ces valeurs sont alignées sur les périodes de reporting financier et peuvent être récupérées pour des périodes annuelles, trimestrielles et glissantes.
Explorer la Valuation Measures API↗
Vous pouvez donc utiliser FinImpulse à l'un ou l'autre niveau :
- Financial Statements — quand vous avez besoin des données comptables sous-jacentes et souhaitez construire vos propres calculs, modèles ou interfaces.
- Financial Metrics & Valuation Measures — quand vous avez besoin d'indicateurs couramment utilisés, déjà calculés et prêts à l'emploi.