Bolsas de América Latina: estructura, características y contexto regional
Una visión general de las bolsas de América Latina, sus características estructurales y lo que las distingue como mercados emergentes.
América Latina abarca seis grandes bolsas de valores, decenas de clases de activos cotizados y economías que van desde uno de los mayores exportadores de materias primas del mundo hasta mercados más pequeños e integrados a nivel regional.
La región ocupa un lugar definido en el panorama financiero mundial: de escala considerable, pero estructuralmente distinta de los mercados desarrollados en su perfil de liquidez, sus patrones de volatilidad y su entorno regulatorio. Esa distinción empieza por la forma en que se clasifican estos mercados.
Por qué los mercados latinoamericanos se clasifican como emergentes
El término «mercado emergente» tiene un significado técnico específico en las finanzas: se refiere a economías que avanzan hacia los estándares institucionales de los mercados maduros, pero todavía no los han alcanzado. En la práctica, esto implica una capitalización bursátil menor en relación con el PIB, entornos de negociación menos líquidos, mayor exposición al riesgo de divisa y a los ciclos políticos, y marcos regulatorios que siguen evolucionando.
América Latina se sitúa claramente dentro de esta clasificación. El MSCI Emerging Markets Latin America Index — uno de los índices de referencia principales que emplean los participantes institucionales para seguir la región — incluye acciones de Brasil, Chile, Colombia, México y Perú. No es una etiqueta arbitraria: la inclusión en el índice refleja una evaluación formal de la accesibilidad del mercado, de los umbrales de liquidez y de los criterios de accesibilidad.
La clasificación influye en la forma en que los analistas y los profesionales de datos trabajan con estos mercados. A diferencia de las principales bolsas desarrolladas — NYSE, Nasdaq, Euronext —, los mercados latinoamericanos presentan un perfil de riesgo distinto, una cadencia de datos diferente y una sensibilidad estructural a los factores macroeconómicos que debe tenerse en cuenta explícitamente en cualquier flujo de trabajo analítico.
Características de los mercados latinoamericanos
Las bolsas latinoamericanas comparten varias características estructurales que las distinguen de los mercados desarrollados:
- Menor liquidez y escala de mercado
- Marcos regulatorios en evolución
- Mayor volatilidad impulsada por factores cíclicos y macroeconómicos.
La menor liquidez es visible en todos los frentes: menos empresas con negociación activa, mayor concentración accionarial y una base más reducida de participantes institucionales se traducen en diferenciales bid-ask más amplios, un descubrimiento de precios más lento y datos históricos que a menudo requieren limpieza antes de su uso.
Los marcos regulatorios han avanzado en las dos últimas décadas, pero siguen divergiendo de los estándares de EE. UU. y de la UE en los requisitos de divulgación de información, las normas de gobierno corporativo y la consistencia en la aplicación de las normas, lo que afecta a la comparabilidad de los datos fundamentales entre emisores.
La volatilidad es estructuralmente mayor, impulsada por la dependencia de las materias primas en varias economías, la sensibilidad a la política monetaria estadounidense a través de la deuda denominada en dólares y los ciclos políticos, que pueden provocar cambios bruscos en las condiciones fiscales y regulatorias.
Principales bolsas de América Latina
Seis bolsas constituyen el núcleo de la infraestructura bursátil de América Latina:
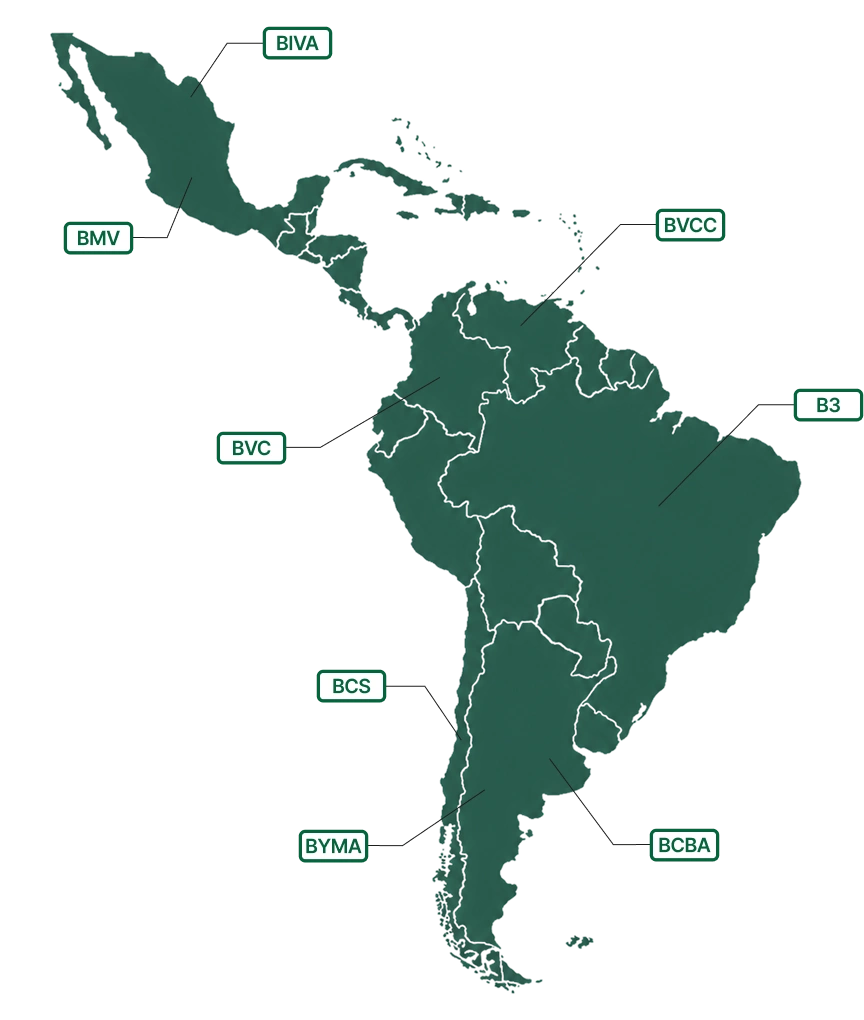
Brasil — B3 (Brasil, Bolsa, Balcão)
B3 es la bolsa dominante de América Latina por capitalización bursátil, volumen diario de negociación y amplitud de instrumentos cotizados. La bolsa debe su forma actual a una serie de consolidaciones: la fusión en 2008 de la Bolsa de Valores de São Paulo (Bovespa) con la Bolsa de Mercaderías y Futuros de Brasil (BM&F) dio lugar a BM&FBovespa, que posteriormente se fusionó con la cámara de compensación Cetip en 2017 para formar B3. Hoy gestiona renta variable, renta fija, derivados y divisas bajo una misma infraestructura.
B3 tiene un peso significativo en los índices regionales y suele representar la mayor parte de los índices de referencia latinoamericanos. Para los analistas que cubren la región, funciona a la vez como principal fuente de datos y como proxy amplio de las condiciones del mercado regional: los movimientos de B3 suelen reflejar simultáneamente cambios en los precios de las materias primas, el apetito de riesgo global y los ciclos macroeconómicos de Brasil.
Chile — Bolsa de Comercio de Santiago
La Bolsa de Comercio de Santiago (BCS) es una de las bolsas más estables y con mayor conexión internacional de la región. El historial macroeconómico de Chile — disciplina fiscal, inflación controlada y estándares regulatorios relativamente consistentes — ha dado lugar a un mercado con una volatilidad menor que la de la mayoría de sus pares regionales y una mayor alineación con las normas internacionales de divulgación de información, incluida su participación en la Iniciativa de Bolsas de Valores Sostenibles de la ONU.
Para el trabajo con datos, la BCS es uno de los entornos más sencillos de América Latina: las series de precios tienden a ser más continuas, la información corporativa publicada más consistente y la dinámica de las divisas menos distorsionada que en varios mercados vecinos. Además, es miembro fundador de MILA, la infraestructura regional de negociación transfronteriza que conecta a Chile, Colombia, Perú y México.
México — Bolsa Mexicana de Valores (BMV) y BIVA
México es el segundo mercado de renta variable de América Latina por capitalización bursátil y el único país de la región con dos bolsas de valores activas operando en paralelo. La Bolsa Mexicana de Valores (BMV) es el mercado establecido y concentra la mayor parte de las acciones cotizadas y de los instrumentos de renta fija. BIVA, lanzada en 2018, introdujo competencia directa y ha contribuido a estrechar los diferenciales y ampliar el acceso al mercado.
México forma parte del MSCI Emerging Markets Latin America Index y también es miembro de MILA. Su proximidad a la economía estadounidense — a través de los vínculos comerciales, los flujos de remesas y la deuda denominada en dólares — hace que los datos del mercado mexicano sean especialmente sensibles a los cambios en la política monetaria y las condiciones comerciales de EE. UU., un factor que condiciona el comportamiento de los datos de precios y de rentabilidad a lo largo de los ciclos macroeconómicos.
Argentina — Bolsa de Comercio de Buenos Aires (BCBA) y Bolsa y Mercados Argentinos (BYMA)
El panorama bursátil de Argentina es estructuralmente más complejo que el de la mayoría de los mercados de la región. El mercado de Buenos Aires opera bajo una presión macroeconómica persistente: la inflación crónica, las devaluaciones periódicas de la moneda y los controles de capital han moldeado tanto el comportamiento de las acciones cotizadas como la accesibilidad práctica del mercado para los participantes internacionales. BYMA gestiona la mayor parte de las transacciones electrónicas de renta variable y es la plaza principal de las acciones argentinas.
El entorno de datos de este mercado requiere un cuidado especial. Argentina ha mantenido múltiples tipos de cambio simultáneos en distintos momentos de su historia reciente, lo que genera una brecha entre las valoraciones oficiales y las del mercado paralelo que afecta directamente a cómo se traducen los precios, las cifras de rentabilidad y la capitalización bursátil a términos comparables en USD. La normalización no es un paso rutinario: exige comprender de forma explícita qué tipo de cambio se aplica a un instrumento, un periodo y un tipo de transacción determinados.
Colombia — Bolsa de Valores de Colombia (BVC)
La Bolsa de Valores de Colombia es un mercado de tamaño medio en el contexto latinoamericano. Su economía depende de las materias primas —las exportaciones de petróleo son una fuente principal de ingresos—, lo que hace que la rentabilidad de las acciones de la BVC tienda a correlacionarse con los precios mundiales de la energía y sea sensible a los mismos ciclos macroeconómicos que afectan a otros mercados dependientes de recursos naturales de la región.
La BVC es miembro fundador de MILA, la infraestructura de negociación transfronteriza compartida con Chile, Perú y México. Esta integración ha aumentado la liquidez efectiva y el alcance del mercado colombiano, haciéndolo especialmente relevante para workflows entre mercados en las economías de la Alianza del Pacífico.
Venezuela — Bolsa de Valores de Caracas
La Bolsa de Valores de Caracas sigue formalmente operativa, pero su relevancia práctica para el análisis basado en datos es limitada. La hiperinflación, los controles de capital y la prolongada contracción económica han reducido la actividad de negociación, distorsionado los mecanismos de fijación de precios y restringido la disponibilidad de datos fiables y comparables.
Aun así, vale la pena mencionar a Venezuela en un panorama regional. Su trayectoria ilustra cómo el estrés macroeconómico sostenido —el colapso de la moneda, la fuga de capitales y la inestabilidad regulatoria— afecta con el tiempo a la estructura del mercado y a la disponibilidad de datos, y aporta contexto para entender el extremo del abanico de condiciones que los datos de mercados emergentes pueden reflejar.
Análisis de los mercados de América Latina: consideraciones clave
Las características estructurales descritas en este artículo definen los parámetros analíticos para trabajar con la región, no razones para evitarla. América Latina representa una parte sustancial de la exposición global a mercados emergentes, con activos que abarcan energía, materiales, sector financiero, bienes de consumo y agroindustria en mercados significativos tanto por su tamaño como por su amplitud sectorial.
Trabajar de forma eficaz con datos de América Latina significa tratar estas características como variables de entrada y no como obstáculos. La normalización de divisas, el contexto macroeconómico y la calidad de los datos no son casos excepcionales en esta región: son consideraciones básicas que determinan cómo se interpretan los resultados. Los marcos analíticos concebidos para entornos más estables suelen necesitar ajustes aquí, y ese ajuste forma parte de lo que exige trabajar con mercados emergentes.