Börsen in Lateinamerika: Struktur, Merkmale und regionaler Kontext
Ein Überblick über die Börsen Lateinamerikas, ihre strukturellen Merkmale und ihre Besonderheiten als Schwellenmärkte.
Lateinamerika umfasst sechs große Börsen, Dutzende gelisteter Anlageklassen und Volkswirtschaften, die von einem der größten Rohstoffexporteure der Welt bis zu kleineren, regional integrierten Märkten reichen.
Die Region hat einen fest definierten Platz in der globalen Finanzlandschaft — erheblich im Umfang, aber strukturell deutlich von den Industrieländern unterschieden, und zwar im Liquiditätsprofil, in den Volatilitätsmustern und im regulatorischen Umfeld. Diese Abgrenzung beginnt mit der Frage, wie diese Märkte klassifiziert werden.
Warum lateinamerikanische Märkte als Schwellenmärkte gelten
Der Begriff „Schwellenmarkt“ hat in der Finanzwelt eine spezifische technische Bedeutung — er bezeichnet Volkswirtschaften, die sich auf die institutionellen Standards der Industrieländer zubewegen, diese aber noch nicht erreicht haben. In der Praxis bedeutet das: eine geringere Marktkapitalisierung im Verhältnis zum BIP, weniger liquide Handelsumgebungen, eine höhere Exposure gegenüber Währungsrisiken und politischen Zyklen sowie regulatorische Rahmenbedingungen, die sich noch in Entwicklung befinden.
Lateinamerika fällt eindeutig in diese Klassifizierung. Der MSCI Emerging Markets Latin America Index — einer der wichtigsten Benchmarks, mit denen institutionelle Marktteilnehmer die Region verfolgen — umfasst Aktien aus Brasilien, Chile, Kolumbien, Mexiko und Peru. Es handelt sich dabei nicht um eine beliebige Bezeichnung: Die Aufnahme in den Index spiegelt eine formale Bewertung der Marktzugänglichkeit, der Liquiditätsschwellen und der Kriterien für den Marktzugang wider.
Die Klassifizierung ist relevant für die Arbeit von Analysten und Datenexperten mit diesen Märkten. Anders als die großen Börsen der Industrieländer — NYSE, Nasdaq, Euronext — weisen die lateinamerikanischen Märkte ein eigenständiges Risikoprofil, einen anderen Veröffentlichungsrhythmus der Marktdaten und eine strukturelle Sensitivität gegenüber makroökonomischen Faktoren auf, die in jedem Analyse-Workflow explizit berücksichtigt werden muss.
Merkmale der lateinamerikanischen Märkte
Lateinamerikanische Börsen teilen mehrere strukturelle Merkmale, die sie von den Märkten der Industrieländer unterscheiden:
- Geringere Liquidität und Marktgröße
- Sich noch entwickelnde regulatorische Rahmenbedingungen
- Höhere Volatilität, getrieben von zyklischen und makroökonomischen Faktoren.
Die geringere Liquidität zeigt sich überall — weniger aktiv gehandelte Unternehmen, eine höhere Eigentümerkonzentration und eine schmalere Basis institutioneller Teilnehmer führen zu größeren Bid-Ask-Spreads, langsamerer Preisfindung und historischen Daten, die vor der Verwendung häufig bereinigt werden müssen.
Die regulatorischen Rahmenbedingungen haben sich in den vergangenen zwei Jahrzehnten weiterentwickelt, weichen aber weiterhin von den US- und EU-Standards bei Offenlegungspflichten, Corporate-Governance-Normen und der Durchsetzungskonsistenz ab — mit Auswirkungen auf die Vergleichbarkeit von Fundamentaldaten zwischen Emittenten.
Die Volatilität ist strukturell höher, bedingt durch die Rohstoffabhängigkeit mehrerer Volkswirtschaften, die Sensitivität gegenüber der US-Geldpolitik über Dollarverschuldung sowie politische Zyklen, die zu abrupten Änderungen der fiskalischen und regulatorischen Bedingungen führen können.
Die wichtigsten Börsen Lateinamerikas
Sechs Börsen bilden den Kern der Marktinfrastruktur Lateinamerikas:
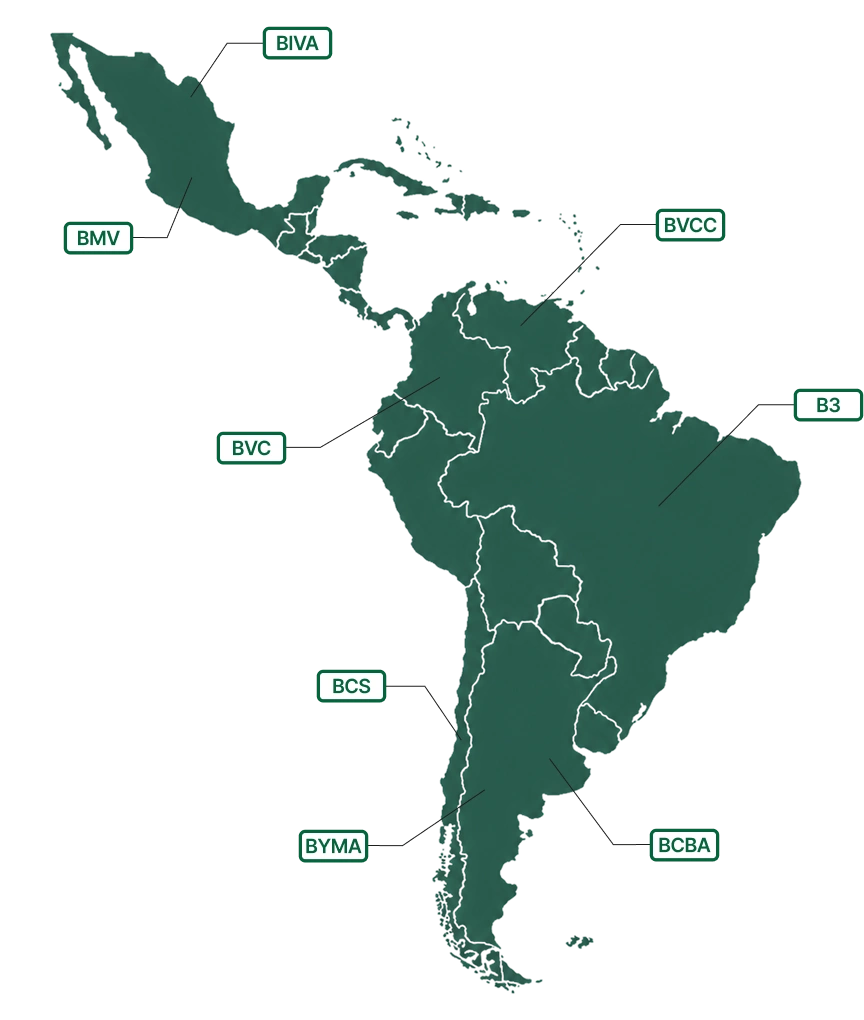
Brasilien — B3 (Brasil, Bolsa, Balcão)
Die B3 ist die dominierende Börse Lateinamerikas — gemessen an der Marktkapitalisierung, am täglichen Handelsvolumen und an der Breite der gelisteten Instrumente. Die heutige Form der Börse geht auf eine Reihe von Zusammenschlüssen zurück: Die Fusion der Börse von São Paulo (Bovespa) mit der Brasilianischen Waren- und Terminbörse (BM&F) im Jahr 2008 schuf die BM&FBovespa, die 2017 mit der Clearingstelle Cetip zur B3 verschmolz. Heute werden Aktien, Anleihen, Derivate und Devisen unter einer gemeinsamen Infrastruktur gehandelt.
Die B3 hat ein erhebliches Gewicht in den Regionalindizes und macht in der Regel den größten Anteil der lateinamerikanischen Benchmarks aus. Für Analysten, die die Region abdecken, fungiert sie sowohl als primäre Datenquelle als auch als breiter Proxy für die regionale Marktlage — Bewegungen an der B3 spiegeln häufig gleichzeitig Verschiebungen der Rohstoffpreise, des globalen Risikoappetits und der brasilianischen Konjunkturzyklen wider.
Chile — Bolsa de Comercio de Santiago
Die Bolsa de Santiago (BCS) gehört zu den stabilsten und international am besten vernetzten Börsen der Region. Chiles makroökonomische Bilanz — fiskalische Disziplin, kontrollierte Inflation und weitgehend einheitliche regulatorische Standards — hat einen Markt mit geringerer Volatilität als bei den meisten Nachbarländern und stärkerer Orientierung an internationalen Offenlegungsstandards hervorgebracht, einschließlich der Teilnahme an der UN Sustainable Stock Exchanges Initiative.
Für die Datenarbeit ist die BCS eine der unkompliziertesten Umgebungen in Lateinamerika: Kurszeitreihen sind tendenziell kontinuierlicher, Unternehmensberichte konsistenter und die Währungsdynamik weniger verzerrt als in mehreren Nachbarländern. Zudem ist sie Gründungsmitglied von MILA, der regionalen grenzüberschreitenden Handelsinfrastruktur, die Chile, Kolumbien, Peru und Mexiko verbindet.
Mexiko — Bolsa Mexicana de Valores (BMV) und BIVA
Mexiko ist gemessen an der Marktkapitalisierung der zweitgrößte Aktienmarkt Lateinamerikas und das einzige Land der Region mit zwei parallel aktiven Börsen. Die Bolsa Mexicana de Valores (BMV) ist die etablierte Börse und wickelt den Großteil der gehandelten Aktien und Rentenpapiere ab. Die 2018 gestartete BIVA brachte direkten Wettbewerb und hat zu engeren Spreads und breiterem Marktzugang beigetragen.
Mexiko ist im MSCI Emerging Markets Latin America Index enthalten und ebenfalls Mitglied von MILA. Die Nähe zur US-Wirtschaft — über Handelsverflechtungen, Remittances und Dollar-denominierte Schulden — macht mexikanische Marktdaten besonders empfindlich gegenüber Verschiebungen in der US-Geldpolitik und den Handelsbedingungen, ein Faktor, der das Verhalten von Kurs- und Performance-Daten über makroökonomische Zyklen hinweg prägt.
Argentinien — Bolsa de Comercio de Buenos Aires (BCBA) und Bolsa y Mercados Argentinos (BYMA)
Argentiniens Börsenlandschaft ist strukturell komplexer als die meisten in der Region. Der Markt von Buenos Aires operiert unter anhaltendem makroökonomischem Druck — chronische Inflation, wiederkehrende Abwertungen der Währung und Kapitalverkehrskontrollen haben sowohl das Verhalten der gelisteten Aktien als auch die praktische Zugänglichkeit des Marktes für internationale Marktteilnehmer geprägt. Die BYMA wickelt den Großteil der elektronischen Aktientransaktionen ab und ist die primäre Handelsplattform für argentinische Aktien.
Die Datenumgebung erfordert hier besondere Sorgfalt. Argentinien hatte in seiner jüngeren Geschichte wiederholt mehrere parallele Wechselkurse gleichzeitig, was eine Lücke zwischen offiziellen und parallelen Marktbewertungen erzeugt hat. Diese Lücke wirkt sich unmittelbar darauf aus, wie Kurse, Performance-Zahlen und Marktkapitalisierungen in USD-vergleichbare Größen umgerechnet werden. Normalisierung ist hier kein Routine-Schritt — sie erfordert ein explizites Verständnis darüber, welcher Kurs für welches Instrument, welchen Zeitraum und welche Transaktionsart gilt.
Kolumbien — Bolsa de Valores de Colombia (BVC)
Die Bolsa de Valores de Colombia ist im Kontext Lateinamerikas ein mittelgroßer Markt. Die Wirtschaft ist rohstoffgetrieben — Ölexporte sind eine der wichtigsten Einnahmequellen —, weshalb die Performance der an der BVC gelisteten Aktien tendenziell mit den globalen Energiepreisen korreliert und auf dieselben Makrozyklen reagiert, die auch andere rohstoffabhängige Märkte der Region beeinflussen.
Die BVC ist Gründungsmitglied von MILA, der gemeinsamen grenzüberschreitenden Handelsinfrastruktur mit Chile, Peru und Mexiko. Diese Integration hat die effektive Liquidität und Reichweite des kolumbianischen Marktes erhöht und macht sie besonders relevant für marktübergreifende Workflows innerhalb der Pazifik-Allianz-Volkswirtschaften.
Venezuela — Bolsa de Valores de Caracas
Die Bolsa de Valores de Caracas ist formal weiterhin in Betrieb, ihre praktische Relevanz für datengestützte Analysen ist jedoch begrenzt. Hyperinflation, Kapitalverkehrskontrollen und ein langanhaltender wirtschaftlicher Rückgang haben die Handelsaktivität reduziert, die Preisbildungsmechanismen verzerrt und die Verfügbarkeit verlässlicher, vergleichbarer Daten eingeschränkt.
Venezuela verdient in einem regionalen Überblick dennoch Erwähnung. Seine Entwicklung veranschaulicht, wie anhaltender makroökonomischer Stress — Währungskollaps, Kapitalflucht und regulatorische Instabilität — Marktstruktur und Datenverfügbarkeit im Zeitverlauf beeinflusst, und liefert Kontext für den äußersten Rand der Bedingungen, die Schwellenmarktdaten abbilden können.
Analyse der LatAm-Märkte: zentrale Aspekte
Die in diesem Artikel beschriebenen strukturellen Eigenschaften definieren die analytischen Rahmenbedingungen für die Arbeit mit der Region — sie sind keine Gründe, sie zu meiden. Lateinamerika repräsentiert einen erheblichen Anteil der globalen Schwellenmarkt-Exposure, mit Assets aus Energie, Rohstoffen, Finanzwesen, Konsumgütern und Agrarwirtschaft über Märkte hinweg, die sowohl in ihrer Größe als auch in ihrer sektoralen Breite bedeutend sind.
Wer mit LatAm-Daten effektiv arbeitet, behandelt diese Eigenschaften als Eingangsgrößen und nicht als Hindernisse. Währungsnormalisierung, Makrokontext und Datenqualität sind in dieser Region keine Sonderfälle — sie sind Grundvoraussetzungen, die die Interpretation der Ergebnisse prägen. Analytische Frameworks, die für stabilere Umgebungen entwickelt wurden, müssen hier in der Regel angepasst werden, und diese Anpassung ist Teil dessen, was die Arbeit mit Schwellenmärkten ausmacht.