Cómo encontrar acciones del sector energético que vale la pena vigilar: un flujo práctico de screening
Guía práctica sobre cómo encontrar acciones del sector energético mediante cinco filtros, con el resultado explicado.
Los mercados energéticos mundiales están bajo presión: las rutas de suministro atraviesan tensiones, los precios del petróleo suben y las acciones del sector energético avanzan con ellos. El sector es amplio, los datos abundan y la relación entre los precios de las materias primas y el rendimiento de las acciones es relativamente directa. Eso lo convierte en un punto de partida natural para el screening sistemático.
FinImpulse cubre en la actualidad más de 4.500 tickers relacionados con la energía en los mercados mundiales. La pregunta es: ¿qué acciones del sector energético vale la pena analizar, y cómo encontrarlas?
Este artículo recorre un flujo práctico de filtrado: desde el universo de tickers del sector energético hasta una lista acotada y analizable.
Construcción de la pila de filtros
Primero, fije el sector en Energy. A partir de ahí, añada los filtros en secuencia; cada uno acota la lista con un propósito específico:
- Market Cap USD > $10B: Elimina las empresas más pequeñas y menos estables. Lo que queda son compañías consolidadas con cobertura institucional y suficiente profundidad de datos.
- Avg Volume (3-Month) > 1M: Excluye los valores ilíquidos. Con este umbral se trabaja con activos que de verdad se negocian: spreads más estrechos y señales de precio más fiables.
- Forward Dividend Yield > 3%: Mantiene las empresas que generan retornos de caja constantes. Para la energía, un 3% es una referencia razonable: el sector se ha orientado históricamente a repartir dividendos, y la rentabilidad por dividendo funciona como proxy de la estabilidad financiera.
- 1-Year Return > 10%: Elimina los valores rezagados. Aquí quedan excluidos los que no se han movido con el ciclo energético en su conjunto durante el último año.
- Change vs. 200-Day Average > 0%: Confirma que la tendencia a largo plazo sigue siendo positiva. Cualquier valor que ya cotice por debajo de su media móvil de 200 días está en declive estructural respecto a su propia historia: una señal de alerta que conviene filtrar en esta fase.
Tras aplicar los cinco filtros, la lista se reduce de miles de valores a un conjunto manejable de 70 acciones.
Lo que revelan los resultados
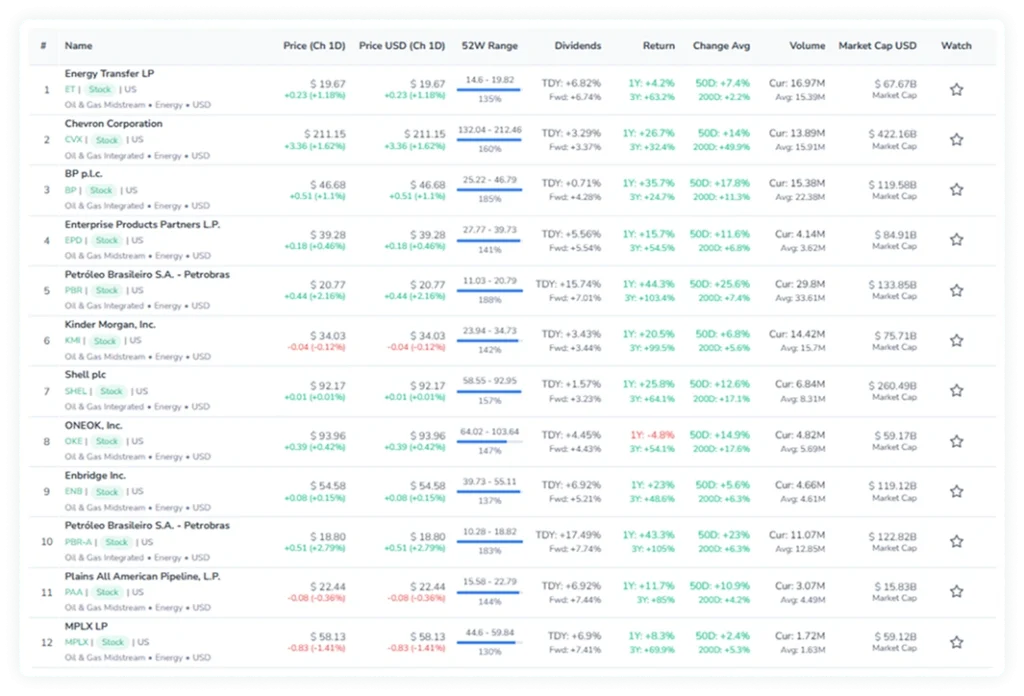
La lista filtrada abarca varias regiones, pero los valores no se distribuyen de manera uniforme. Surgen tres perfiles diferenciados: majors occidentales estables orientadas al dividendo, valores de mayor rendimiento con riesgo país adicional y valores de gran capitalización en los que la escala no se traduce en momentum. Veamos cómo se desglosa cada uno.
Majors occidentales
La lista se apoya en grandes compañías integradas de Estados Unidos, Canadá y Europa: Chevron, Shell, TotalEnergies, Enbridge. Esto es exactamente lo que seleccionan los filtros: empresas consolidadas con dividendos constantes, gran liquidez y amplia cobertura institucional.
América Latina
Petrobras supera el umbral de dividendo con una rentabilidad por dividendo proyectada en el rango del 7-8% o superior, muy por encima de la media occidental. Su perfil de rentabilidad es notablemente más alto, pero conlleva una capa de riesgo diferente: exposición política y decisiones de asignación de capital que no siguen los mismos patrones que las majors occidentales.
Asia y Oriente Medio
PetroChina y CNOOC muestran un fuerte rendimiento a 1 año, pero el filtro de los 200 días deja fuera a algunas de ellas: el momentum de la tendencia es menos consistente que en sus equivalentes occidentales. Saudi Aramco se sitúa en el otro extremo: enorme capitalización bursátil, rentabilidad por dividendo estable, pero un rendimiento a 1 año prácticamente plano. La escala está ahí; el momentum, no.
Más allá de las diferencias regionales, dos patrones se mantienen en toda la lista. La mayoría de los valores cotizan cerca de sus máximos de 52 semanas — el sector ya se ha revalorizado y la energía ya no es un sector pasado por alto. Y los dividendos son constantes: la mayoría de los valores se sitúan en un rango de rentabilidad por dividendo del 3 % al 5 %, lo que confirma el carácter orientado a la renta del sector.
Conclusión
Cinco filtros secuenciales redujeron un universo de 4.500+ tickers a 70 valores analizables — y dejan una imagen clara de dónde se encuentra hoy el sector energético. Ese es el valor práctico del filtrado estructurado: una lógica definida aplicada a datos brutos del mercado, paso a paso.
El mismo enfoque funciona en cualquier sector o conjunto de criterios. Replique este flujo en FinImpulse o cree el suyo propio: el panel ofrece más de 50 filtros de precio, volumen, dividendos, evolución del precio e indicadores técnicos.
El acceso es gratuito para empezar.