Alpha vs beta: por qué difieren entre acciones, ETF y fondos
Alpha y beta explicados: conozca cómo estas métricas ayudan a evaluar el riesgo y la rentabilidad en ETF y fondos.
No todos los activos rinden igual en las distintas condiciones del mercado. Dos activos pueden mostrar una evolución de precio similar y aun así tener niveles de riesgo muy diferentes. Ahí es donde entran alpha y beta — dos métricas fundamentales de la teoría moderna de carteras que muestran cómo se comporta un activo en relación con el riesgo de mercado — no solo cuál fue la variación de su precio.
Este artículo aclara qué representa realmente alpha, en qué se diferencia de beta y por qué estas métricas se presentan de forma diferente en los distintos tipos de activos, como acciones, ETF y fondos de inversión.
¿Qué es beta? (Un repaso rápido)
Beta mide la sensibilidad de un activo a los movimientos del mercado en general, normalmente en comparación con un índice amplio como el S&P 500 o el MSCI World.
- β > 1,0 → el activo se mueve más que el mercado (más agresivo).
- β < 1,0 → se mueve menos (más defensivo).
- β ≈ 1,0 → sigue en gran medida las tendencias del mercado.
- β < 0 (poco frecuente) → se mueve en sentido contrario al mercado.
En la práctica, beta aporta contexto a la volatilidad:
- Un activo de alta volatilidad suele tener una beta alta (amplifica el sentimiento del mercado).
- Un activo de baja volatilidad puede tener una beta baja (más aislado de los vaivenes macroeconómicos).
Esto refuerza la idea de que beta es, en esencia, volatilidad que incorpora la dirección y la correlación con el mercado.
¿Qué es alpha?
Si beta mide el riesgo respecto al mercado, alpha mide la rentabilidad respecto a un benchmark — y responde a la pregunta:
¿El activo ha rendido por encima o por debajo de lo que se esperaba de él según su nivel de riesgo?
Alpha aísla el componente de «habilidad» de la rentabilidad:
- Alpha positivo (+1% o +3%) → el activo superó las expectativas.
- Alpha negativo (–2% o –5%) → rindió por debajo de lo que correspondía a su riesgo.
- Alpha cero → rindió exactamente según lo previsto.
Fórmula (simplificada): Alpha = Rentabilidad real − Rentabilidad esperada (calculada a partir de beta y del benchmark). El benchmark no es arbitrario — debe estar formalmente definido.
Por qué existe alpha en ETF y fondos — pero no en acciones individuales
Es una fuente habitual de confusión.
1. Los ETF y los fondos de inversión siempre tienen un benchmark
Están diseñados para replicar o batir un índice claramente definido:
- S&P 500
- Russell 2000
- MSCI Emerging Markets
- Índices sectoriales o de estilo
Esto hace que el cálculo de alpha sea sencillo y coherente.
Ejemplo:
Si un ETF del S&P 500 muestra un 12% mientras que el índice muestra un 10% tras ajustar por beta, su alpha es del 2%.
2. Las acciones individuales no tienen un benchmark oficial
AAPL no está diseñada para “batir al S&P 500” ni para “replicar al NASDAQ 100”. No es una cartera: es una empresa. Por eso, si intenta calcular el alpha de una acción individual, se encuentra con un problema:
- ¿Qué benchmark debe elegir? ¿El S&P 500? ¿El NASDAQ 100? ¿Un índice sectorial? ¿Un índice global?
Cualquier elección se vuelve subjetiva — y por tanto engañosa. Por eso los grandes proveedores de datos (Yahoo Finance, Morningstar, Reuters, Koyfin) no calculan el alfa de las acciones individuales. Solo publican la beta.
3. El alfa sin un índice de referencia pierde el sentido
El alfa solo tiene sentido cuando el índice de referencia está formalmente vinculado al activo. Esto es válido para:
- ETF indexados
- Fondos de inversión de gestión activa
- Fondos smart beta y de factores
- Modelos de cartera
Pero no para la acción de una sola empresa
Por qué la beta sigue aplicándose a las acciones
Aunque el alfa no se aplica, la beta sí, rotundamente. Las acciones se mueven de forma natural en relación con el mercado de renta variable en su conjunto — algunas mucho más que otras. Por ejemplo:
- Las acciones tecnológicas de alto crecimiento suelen tener β = 1,3 a 1,8 (amplifican las tendencias del mercado).
- Los valores defensivos, como utilities o productos de consumo básico, suelen tener β = 0,5 a 0,8 (amortiguan los shocks macroeconómicos).
Por eso la beta sigue siendo una métrica clave a la hora de analizar el riesgo a nivel de acción, aunque no se proporcione el alfa.
Ejemplos: alfa vs beta en la práctica
Ejemplo 1: ETF del S&P 500 (SPY)
- Índice de referencia: S&P 500
- Beta: 1,00
- Rentabilidad: +11%
- Rentabilidad del índice de referencia: +10%
- Alfa: +1% (supera ligeramente al índice de referencia)
Ejemplo 2: Fondo de inversión de gestión activa
- Índice de referencia: MSCI Europe
- Beta: 0,95
- Rentabilidad: +7%
- Rentabilidad esperada: +5,5%
- Alfa: +1,5%
Muestra la habilidad del gestor del fondo (o la superación del índice de referencia).
Ejemplo 3: AAPL (acción)
- Beta: 1,25
- Rentabilidad: +14%
No se publica ningún alfa porque no existe un índice de referencia oficial contra el que compararlo. Cualquier estimación del alfa dependería de una selección subjetiva del índice de referencia, que varía considerablemente entre plataformas y analistas.
Cómo funcionan en conjunto el alfa y la beta
| Métrica | Qué te dice | Se aplica a |
|---|---|---|
| Beta | Sensibilidad a los movimientos del mercado | Acciones + ETF + fondos de inversión |
| Alfa | Habilidad/superación frente al índice de referencia | ETF + fondos de inversión + carteras |
| Volatilidad (Lee aquí sobre volatilidad y beta) | Magnitud de las oscilaciones de precios | Todos los activos |
| Drawdown / Sharpe / Sortino | Rentabilidad ajustada al riesgo | Todos los activos |
En conjunto, ofrecen una visión completa:
- La beta indica cuánto riesgo asumió un activo respecto al mercado.
- El alfa te dice si se superó al índice de referencia.
- La volatilidad te dice lo turbulento que fue el trayecto.
Cómo encaja esto en FinImpulse
FinImpulse ofrece un marco de riesgo unificado y basado en estándares para acciones, ETF y fondos de inversión; sin embargo, cada tipo de activo expone métricas distintas según su función en los mercados financieros.
Dónde encontrar estas métricas
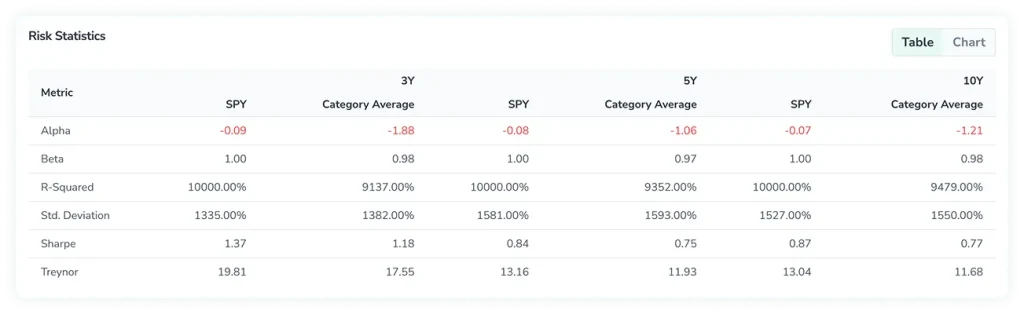
Todos los indicadores principales de mercado, valoración y riesgo se combinan en la pestaña Statistics & Risk, que incluye:
- desviación típica,
- beta (para todos los tipos de activo),
- alfa (solo para ETF y fondos de inversión),
- Sharpe y Treynor,
- R-cuadrado y medidas vinculadas al índice de referencia (para fondos),
- comportamiento del precio, drawdowns y rangos históricos.
Se ofrece contexto adicional en:
- Summary — información principal de valoración y precios,
- Historical — datos de series temporales de volatilidad y comportamiento del precio,
- Financials — fundamentales y ratios financieros,
- Analysis — indicadores prospectivos y estimaciones.
Esto mantiene a FinImpulse en línea con los proveedores globales y ofrece a los usuarios un único lugar consolidado para evaluar el riesgo.
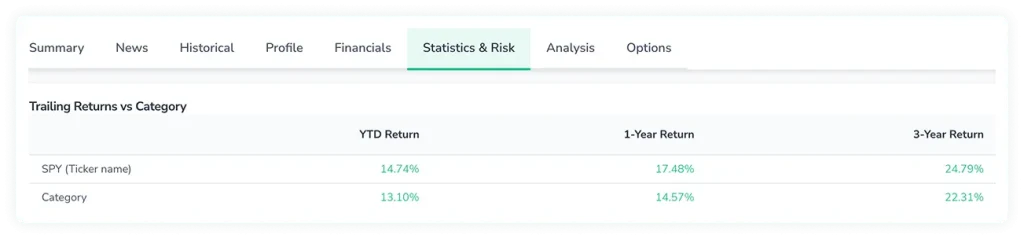
La beta en FinImpulse
La beta está disponible para todas las clases de activos, incluidas acciones, ETF y fondos de inversión. Dentro de Statistics & Risk, los usuarios pueden rápidamente:
- evaluar con qué intensidad se mueve un activo respecto a su mercado,
- comparar valores de beta alta y beta baja entre sectores y regiones,
- integrar la beta a través de la API en modelos automatizados, screeners o herramientas de cartera.
El alfa en FinImpulse
FinImpulse calcula el alfa solo donde la métrica es válida y constituye un estándar de la industria — concretamente:
- ETFs, que replican índices de referencia explícitos,
- Fondos de inversión, cuyo índice de referencia viene definido por mandato o categoría.
El alfa se muestra en Statistics & Risk junto con Sharpe, Treynor, R cuadrado y las medias de la categoría. No calculamos el alfa para acciones individuales, porque:
- las acciones no tienen un índice de referencia oficial,
- cualquier elección de índice de referencia sería arbitraria,
- esto es coherente con las fuentes de datos del sector (Morningstar, MSCI, Koyfin, Yahoo Finance).
Esto garantiza que FinImpulse nunca muestre métricas engañosas o no estándar.
En resumen
FinImpulse sigue el estándar global para interpretar el riesgo:
- La beta muestra cuánto responde un activo a los movimientos del mercado en general,
- El alfa muestra si un ETF o fondo con índice de referencia supera su rentabilidad esperada,
- Las acciones muestran la beta, pero no el alfa, porque no son carteras vinculadas a un índice de referencia,
- Todas las métricas de riesgo se consolidan en Statistics & Risk para mayor claridad y coherencia.
Esto ofrece a analistas, investigadores y desarrolladores una visión clara y comparable del riesgo — y una comprensión más profunda de cómo se mide la rentabilidad, no solo de lo que muestran los números.