Alpha vs beta : pourquoi ils diffèrent selon les actions, les ETF et les fonds
L’alpha et le beta expliqués — comprenez comment ces indicateurs aident à évaluer le risque et la performance des ETF et des fonds.
Tous les actifs ne se comportent pas de la même façon selon les conditions de marché. Deux actifs peuvent afficher une performance similaire en termes de prix tout en présentant des niveaux de risque très différents. C’est là qu’interviennent l’alpha et le beta — deux indicateurs fondamentaux de la théorie moderne du portefeuille qui montrent comment un actif performe par rapport au risque de marché, et non pas seulement quelle a été la variation de son cours.
Cet article précise ce que représente réellement l’alpha, en quoi il diffère du beta, et pourquoi ces indicateurs se présentent différemment selon les types d’actifs, comme les actions, les ETF et les fonds communs de placement.
Qu’est-ce que le beta ? (rappel rapide)
Le beta mesure la sensibilité d’un actif aux mouvements de l’ensemble du marché, généralement par rapport à un indice large comme le S&P 500 ou le MSCI World.
- β > 1,0 → l’actif varie davantage que le marché (plus agressif).
- β < 1,0 → il varie moins que le marché (plus défensif).
- β ≈ 1,0 → il suit globalement les tendances du marché.
- β < 0 (rare) → il évolue en sens inverse du marché.
En pratique, le beta replace la volatilité dans son contexte :
- Un actif très volatil a souvent un beta élevé (il amplifie le sentiment de marché).
- Un actif peu volatil peut avoir un beta faible (plus à l’abri des soubresauts macroéconomiques).
Cela renforce l’idée que le beta est, au fond, une volatilité qui tient compte de la direction et de la corrélation au marché.
Qu’est-ce que l’alpha ?
Si le beta mesure le risque par rapport au marché, l’alpha mesure la performance par rapport à un benchmark — et répond à la question :
Cet actif a-t-il surperformé ou sous-performé par rapport à ce qui était attendu de lui compte tenu de son niveau de risque ?
L’alpha isole la composante « compétence » de la performance :
- Alpha positif (+1 % ou +3 %) → l’actif a dépassé les attentes.
- Alpha négatif (–2 % ou –5 %) → il a sous-performé par rapport à son niveau de risque.
- Alpha nul → il a réalisé exactement la performance attendue.
Formule (simplifiée) : Alpha = Rendement réel − Rendement attendu (en fonction du beta et du benchmark). Ici, le benchmark n’est pas arbitraire — il doit être formellement défini.
Pourquoi l’alpha existe pour les ETF et les fonds — mais pas pour les actions individuelles
C’est une source de confusion fréquente.
1. Les ETF et les fonds communs de placement ont toujours un benchmark
Ils sont conçus pour suivre ou battre un indice clairement défini :
- S&P 500
- Russell 2000
- MSCI Emerging Markets
- Indices sectoriels ou de style
Cela rend le calcul de l’alpha simple et cohérent.
Exemple :
Si un ETF S&P 500 affiche 12 % alors que l’indice en affiche 10 % après ajustement du beta, son alpha est de 2 %.
2. Les actions individuelles n’ont pas de benchmark officiel
AAPL n’est pas conçu pour « battre le S&P 500 » ou « suivre le NASDAQ 100 ». Ce n’est pas un portefeuille — c’est une entreprise. Aussi, si vous tentez de calculer l’alpha d’une action individuelle, vous vous heurtez à un problème :
- Quel benchmark choisir ? S&P 500 ? NASDAQ 100 ? Indice sectoriel ? Indice mondial ?
Tout choix devient subjectif — et donc trompeur. C’est pourquoi les grands fournisseurs de données (Yahoo Finance, Morningstar, Reuters, Koyfin) ne calculent pas l’alpha pour les actions individuelles. Ils publient uniquement le bêta.
3. Un alpha sans indice de référence perd tout son sens
L’alpha n’a de sens que lorsque l’indice de référence est formellement lié à l’actif. C’est le cas de :
- des ETF indiciels
- des fonds en gestion active
- des fonds smart beta et factoriels
- des modèles de portefeuille
Mais pas pour une action individuelle
Pourquoi le bêta s’applique toujours aux actions
Même si l’alpha ne s’applique pas, le bêta, lui, s’applique pleinement. Les actions évoluent naturellement en fonction du marché actions dans son ensemble — certaines bien plus que d’autres. Par exemple :
- Les actions technologiques à forte croissance affichent souvent un β = 1,3 à 1,8 (elles amplifient les tendances du marché).
- Les services publics ou les produits de première nécessité, valeurs défensives, affichent souvent un β = 0,5 à 0,8 (ils amortissent les chocs macroéconomiques).
C’est pourquoi le bêta reste un indicateur clé pour analyser le risque au niveau de l’action, même si l’alpha n’est pas fourni.
Exemples : alpha vs bêta en pratique
Exemple 1 : ETF S&P 500 (SPY)
- Indice de référence : S&P 500
- Bêta : 1,00
- Rendement : +11 %
- Rendement de l’indice de référence : +10 %
- Alpha : +1 % (légère surperformance)
Exemple 2 : fonds en gestion active
- Indice de référence : MSCI Europe
- Bêta : 0,95
- Rendement : +7 %
- Rendement attendu : +5,5 %
- Alpha : +1,5 %
Illustre le talent du gérant (ou la surperformance par rapport à l’indice de référence).
Exemple 3 : AAPL (action)
- Bêta : 1,25
- Rendement : +14 %
Aucun alpha n’est publié, car il n’existe pas d’indice de référence officiel auquel le comparer. Toute estimation de l’alpha dépendrait d’un choix subjectif d’indice de référence, qui varie considérablement selon les plateformes et les analystes.
Comment l’alpha et le bêta fonctionnent ensemble
| Indicateur | Ce qu’il vous apprend | S’applique à |
|---|---|---|
| Bêta | Sensibilité aux mouvements du marché | Actions + ETF + fonds |
| Alpha | Talent du gérant / surperformance par rapport à l’indice de référence | ETF + fonds + portefeuilles |
| Volatilité (En savoir plus ici sur la volatilité & le bêta) | Amplitude des fluctuations de cours | Tous les actifs |
| Drawdown / Sharpe / Sortino | Performance ajustée au risque | Tous les actifs |
Ensemble, ils offrent une vision complète :
- Le bêta indique le niveau de risque qu’un actif a pris par rapport au marché.
- L’alpha vous indique si l’indice de référence a été battu.
- La volatilité vous dit à quel point le parcours a été tumultueux.
Comment cela s’inscrit dans FinImpulse
FinImpulse offre un cadre de risque unifié et aligné sur les standards du secteur pour l’ensemble des actions, des ETF et des fonds ; chaque type d’actif donne toutefois accès à des indicateurs différents selon sa fonction sur les marchés financiers.
Où trouver ces indicateurs
Tous les indicateurs essentiels de marché, de valorisation et de risque sont regroupés dans l’onglet Statistics & Risk, qui comprend :
- l’écart type,
- le bêta (pour tous les types d’actifs),
- l’alpha (uniquement pour les ETF et les fonds),
- les ratios de Sharpe et de Treynor,
- le R² et les mesures liées à l’indice de référence (pour les fonds),
- la performance des cours, les drawdowns et les fourchettes historiques.
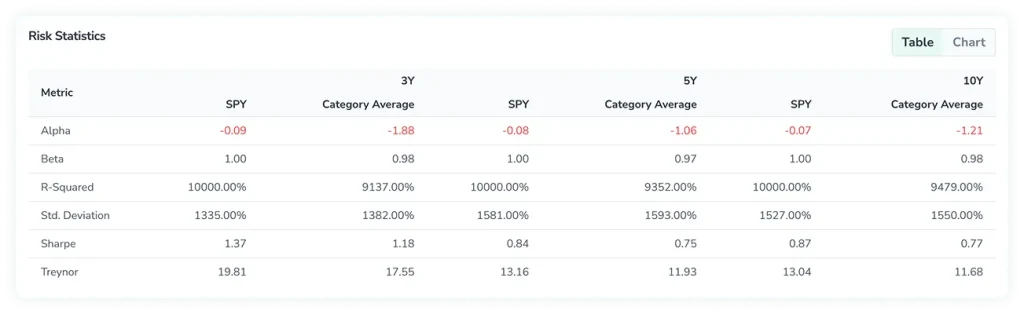
Des éléments de contexte supplémentaires sont disponibles dans :
- Summary — principales informations de valorisation et de cours,
- Historical — données de séries temporelles sur la volatilité et la performance des cours,
- Financials — données fondamentales et ratios financiers,
- Analysis — indicateurs prospectifs et estimations.
Cela permet à FinImpulse de rester aligné sur les grands fournisseurs mondiaux, tout en offrant aux utilisateurs un espace unique et consolidé pour évaluer le risque.
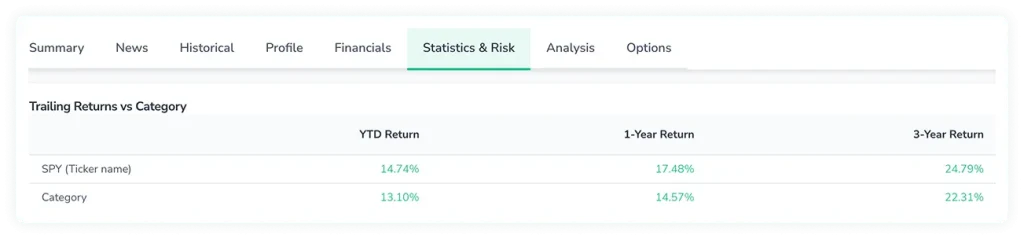
Le bêta dans FinImpulse
Le bêta est disponible pour toutes les classes d’actifs, y compris les actions, les ETF et les fonds. Dans l’onglet Statistics & Risk, les utilisateurs peuvent rapidement :
- évaluer l’ampleur des mouvements d’un actif par rapport à son marché,
- comparer des titres à bêta élevé et à bêta faible d’un secteur ou d’une région à l’autre,
- intégrer le bêta via API dans des modèles automatisés, des screeners ou des outils de gestion de portefeuille.
L’alpha dans FinImpulse
FinImpulse calcule l’alpha uniquement là où l’indicateur est valide et constitue un standard du secteur — à savoir :
- les ETF, qui suivent des indices de référence explicites,
- les fonds, dont l’indice de référence est déterminé par son mandat ou sa catégorie.
L’alpha est affiché dans Statistics & Risk aux côtés du ratio de Sharpe, du ratio de Treynor, du R² et des moyennes de catégorie. Nous ne calculons pas l’alpha pour les actions individuelles, car :
- les actions n’ont pas d’indice de référence officiel,
- tout choix d’indice de référence serait arbitraire,
- ce choix est cohérent avec les sources de données du secteur (Morningstar, MSCI, Koyfin, Yahoo Finance).
Cela garantit que FinImpulse n’affiche jamais de métriques trompeuses ou non standard.
À retenir
FinImpulse suit le standard mondial pour l’interprétation du risque :
- le bêta mesure la sensibilité d’un actif aux mouvements de l’ensemble du marché,
- l’alpha indique si un ETF ou un fonds adossé à un indice de référence dépasse son rendement attendu,
- les actions affichent le bêta mais pas l’alpha, car ce ne sont pas des portefeuilles adossés à un indice de référence,
- Toutes les métriques de risque sont regroupées dans Statistics & Risk pour plus de clarté et de cohérence.
Cela offre aux analystes, chercheurs et développeurs une vision claire et comparable du risque — et une compréhension plus approfondie de la façon dont la performance est mesurée, au-delà de ce que montrent les chiffres.