Nuevos campos en el endpoint de búsqueda
Explora los 9 nuevos campos añadidos al endpoint de búsqueda. Obtén métricas de rentabilidad, eficiencia de capital, crecimiento y riesgo en una sola llamada a la API.
Filtrar acciones de calidad suele requerir señales de varias categorías de datos: rentabilidad, eficiencia de capital, trayectoria de crecimiento, apalancamiento y riesgo de mercado. Hasta ahora, obtener estas señales a través de la API de FinImpulse requería combinar los resultados de la búsqueda con llamadas adicionales a los endpoints de datos fundamentales. Posteriormente, los resultados debían ensamblarse en el lado del cliente.
En consecuencia, el endpoint de búsqueda se ha actualizado para devolver 9 campos precalculados adicionales que cubren todas estas dimensiones en una sola respuesta, lo que reduce el número de llamadas en los workflows estándar de filtrado.
Nuevos campos en el endpoint de búsqueda
Los campos añadidos abarcan métricas de rentabilidad, eficiencia de capital, crecimiento y riesgo. La tabla siguiente muestra el nombre y la descripción de cada campo.
| Nombre del campo | Descripción |
|---|---|
| free_cash_flow_margin | Margen de flujo de caja libre (FCF Margin). |
| return_on_invested_capital | Rentabilidad sobre el capital invertido (ROIC). |
| net_margin | Margen neto. |
| return_on_equity | Rentabilidad sobre los fondos propios (ROE). |
| debt_to_equity | Ratio deuda/fondos propios (D/E). |
| revenue_stability | Estabilidad de ingresos (volatilidad). |
| revenue_growth | Crecimiento de ingresos (CAGR a 3/5 años). |
| eps_growth | Crecimiento del EPS (CAGR a 3/5 años). |
| beta | Beta. |
Margen de flujo de caja libre
El margen de flujo de caja libre mide la proporción de los ingresos que se convierte en caja real una vez deducidos los gastos de capital. A diferencia del beneficio neto, no se ve afectado por partidas no monetarias ni por ajustes de la contabilidad de devengo, lo que lo convierte en un indicador más directo de la capacidad de una empresa para generar caja distribuible.
Fórmula: Margen de FCF = Flujo de caja libre / Ingresos,
donde Flujo de caja libre = Flujo de caja operativo – CapEx.
Valores de filtro típicos: Margen de FCF > 0.10, Margen de FCF > 0.15.
Rentabilidad sobre el capital invertido (ROIC)
El ROIC mide la eficiencia con la que una empresa genera beneficio operativo en relación con el capital total invertido, tanto deuda como fondos propios. Se considera ampliamente uno de los indicadores más fiables de la calidad de un negocio, ya que refleja directamente si una empresa genera valor por encima de su coste de capital.
Fórmula: ROIC = NOPAT / Capital invertido,
donde NOPAT = Beneficio operativo × (1 – tipo impositivo).
Valores de filtro típicos: ROIC > 0.15, ROIC > 0.20.
Margen neto
El margen neto expresa el beneficio neto como porcentaje de los ingresos y refleja el beneficio que queda una vez contabilizados todos los costes operativos, los intereses y los impuestos. Es una medida estándar de la eficiencia del resultado final.
Fórmula: Margen neto = Beneficio neto / Ingresos.
Valores de filtro típicos: Margen neto > 0.15, Margen neto > mediana del sector.
Rentabilidad sobre los fondos propios (ROE)
El ROE mide la eficacia con la que una empresa genera beneficios a partir de sus fondos propios. Un ROE alto puede reflejar una eficiencia operativa genuina, pero también puede ser consecuencia de un apalancamiento financiero elevado, por lo que el ROE suele analizarse junto con el ratio deuda/fondos propios.
Fórmula: ROE = Beneficio neto / Fondos propios.
Valores de filtro típicos: ROE > 0.15, ROE > 0.20.
Ratio deuda/fondos propios
El ratio deuda/fondos propios cuantifica el apalancamiento financiero de una empresa comparando la deuda total con los fondos propios. Indica en qué medida las operaciones y los activos se financian con deuda en lugar de con fondos propios. Los valores más altos corresponden a un mayor riesgo en el balance, especialmente en entornos de tipos de interés al alza.
Fórmula: Deuda / Fondos propios = Deuda total / Fondos propios totales.
Valores de filtro típicos: Deuda/fondos propios < 1.0, Deuda/fondos propios < 0.5.
Estabilidad de ingresos
La estabilidad de ingresos refleja lo consistente que ha sido el crecimiento de la cifra de negocios de una empresa a lo largo del tiempo. Se calcula como la desviación típica de las tasas anuales de crecimiento de los ingresos de los últimos cinco años. Los valores más bajos indican un crecimiento más suave y predecible, una característica que importa para el análisis a largo plazo y para los modelos que dependen de proyecciones estables de flujo de caja.
Fórmula: Volatilidad de ingresos = stddev(tasas anuales de crecimiento de los ingresos, últimos 5 años).
Valores de filtro típicos: Volatilidad del crecimiento de ingresos < 0.20.
Crecimiento de ingresos
El crecimiento de ingresos mide la tasa de crecimiento anual compuesta de los ingresos totales de una empresa a lo largo de un periodo determinado, normalmente de 3 o 5 años. Es el principal indicador de si un negocio está expandiendo su cifra de negocios a un ritmo significativo.
Fórmula: CAGR de ingresos = (Ingresos_t / Ingresos_t-n)^(1/n) – 1.
Valores de filtro típicos: CAGR de ingresos a 3 años > 0.15, CAGR de ingresos a 5 años > 0.10.
Crecimiento del EPS
El crecimiento del EPS mide la tasa de crecimiento anual compuesta del beneficio por acción. Mientras que el crecimiento de ingresos refleja la expansión de la cifra de negocios, el crecimiento del EPS indica si esa expansión se traduce en rentabilidad por acción, teniendo en cuenta los efectos de la dilución, la gestión de costes y el apalancamiento financiero.
Fórmula: CAGR del EPS = (EPS_t / EPS_t-n)^(1/n) – 1.
Valores de filtro típicos: CAGR del EPS a 5 años > 0.12, crecimiento del EPS del próximo año > 0.10.
Beta
La beta mide la sensibilidad de los movimientos del precio de un activo respecto al mercado en su conjunto. Una beta de 1,0 indica que los movimientos del precio se alinean con los del mercado. Los valores superiores a 1,0 indican una mayor volatilidad; los inferiores a 1,0, una menor sensibilidad a las oscilaciones del mercado. Una beta negativa es posible en activos que tienden a moverse en sentido contrario al mercado.
En los flujos de trabajo de screening, la beta resulta especialmente útil como filtro de riesgo: bien para identificar activos de baja volatilidad, bien para fijar un límite superior a la sensibilidad al mercado.
Valores de filtro habituales: beta < 1,0, beta < 1,2.
Ejemplo de implementación
Los campos añadidos pueden resultar útiles en flujos de trabajo de screening estructurados que evalúan varias condiciones en una única request. Como ejemplo de implementación, la función AI Search del panel de FinImpulse convierte consultas en lenguaje natural en condiciones de filtro que se aplican al search endpoint.
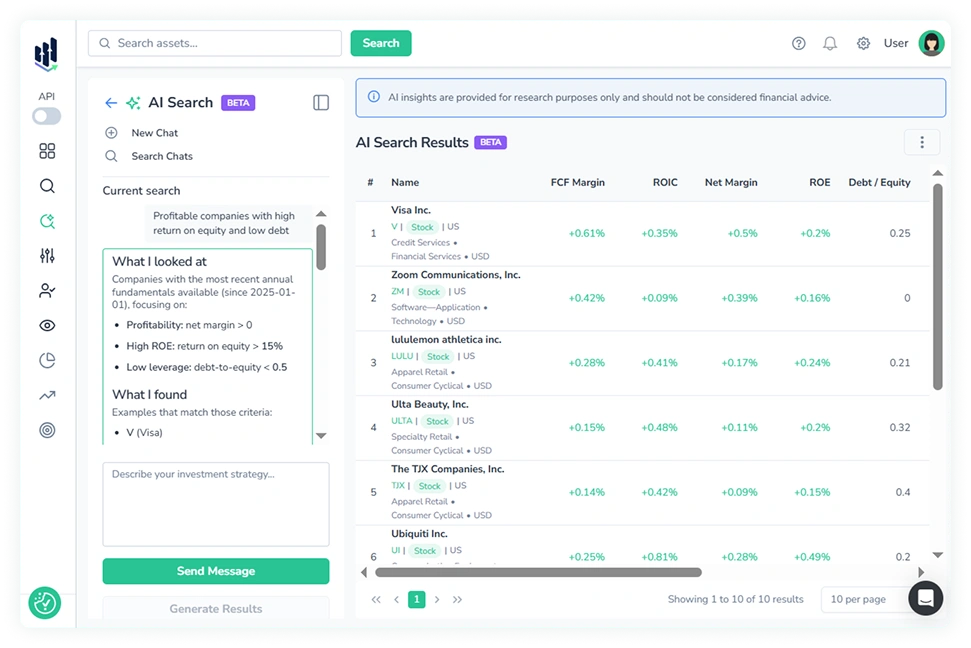
Una consulta como «empresas rentables con ingresos estables y baja deuda» se resuelve asignando a esa entrada un conjunto de condiciones de campo concretas, sin necesidad de obtener los datos fundamentales por separado:
- net_margin > 0.15
- return_on_invested_capital > 0.15
- revenue_stability < 0.20
- debt_to_equity < 1.0
Las cuatro condiciones se evalúan en una única request.
Otro ejemplo: «empresas de alto crecimiento con un flujo de caja sólido y un riesgo de mercado moderado» se traduce en una combinación de revenue_growth, eps_growth, free_cash_flow_margin y beta, que de nuevo se resuelve en una sola pasada contra el search endpoint.
En resumen
Con estos 9 campos nuevos en el search endpoint, ahora es posible obtener datos de rentabilidad, eficiencia de capital, crecimiento, apalancamiento y riesgo de mercado en una única request.
Esto reduce la complejidad de integración para herramientas de screening, pipelines de datos y motores de consultas con IA que evalúan varias condiciones simultáneamente.
Las cuentas nuevas reciben un crédito de 1 USD para la API al registrarse.