Por qué un país tiene varias bolsas
Una visión general de por qué los países tienen varias bolsas, cómo encaja cada plataforma en el conjunto del mercado y una lista completa de bolsas por región.
Muchos países —sobre todo en Europa, Norteamérica y Asia— no operan con una única bolsa, sino mediante una combinación de mercados de cotización principal, plataformas de negociación alternativas y segmentos especializados del mercado. Cada uno de ellos cumple una función distinta y, en conjunto, forman la infraestructura a través de la cual los valores se admiten a cotización, se forman sus precios y se negocian.
En este artículo se explica cómo se estructuran las bolsas en los principales mercados, por qué coexisten varias plataformas en un mismo país y qué significa esa arquitectura en capas para quienes trabajan con datos financieros de varios mercados.
Bolsa: definición y funciones principales
Una bolsa es un mercado regulado en el que se admiten a cotización y se negocian instrumentos financieros. Según el tipo de bolsa, esos instrumentos pueden incluir acciones, bonos, derivados, materias primas o ETF.
Las funciones principales son comunes a todos los tipos de bolsa:
- Admisión a cotización — ofrecer a los emisores un entorno estructurado y regulado para que sus instrumentos puedan negociarse públicamente
- Formación de precios — el cruce continuo de órdenes que refleja la oferta y la demanda en tiempo real
- Aportación de liquidez — garantizar una profundidad de mercado suficiente para que compradores y vendedores puedan realizar sus transacciones
Las bolsas también establecen y aplican requisitos de admisión a cotización: umbrales mínimos de capitalización, estándares de información, normas de gobierno corporativo y obligaciones de información periódica. El rigor de estos requisitos varía considerablemente entre plataformas, y esa variación es una de las razones estructurales por las que operan varias bolsas dentro de un mismo mercado.
Factores estructurales de la fragmentación de las bolsas
Hay cuatro razones principales por las que un país puede tener más de una bolsa:
Descentralización histórica
Antes de la llegada de la negociación electrónica, la actividad financiera estaba geográficamente dispersa. En los países con economías regionales fuertes, las principales ciudades desarrollaron sus propias bolsas de manera independiente.
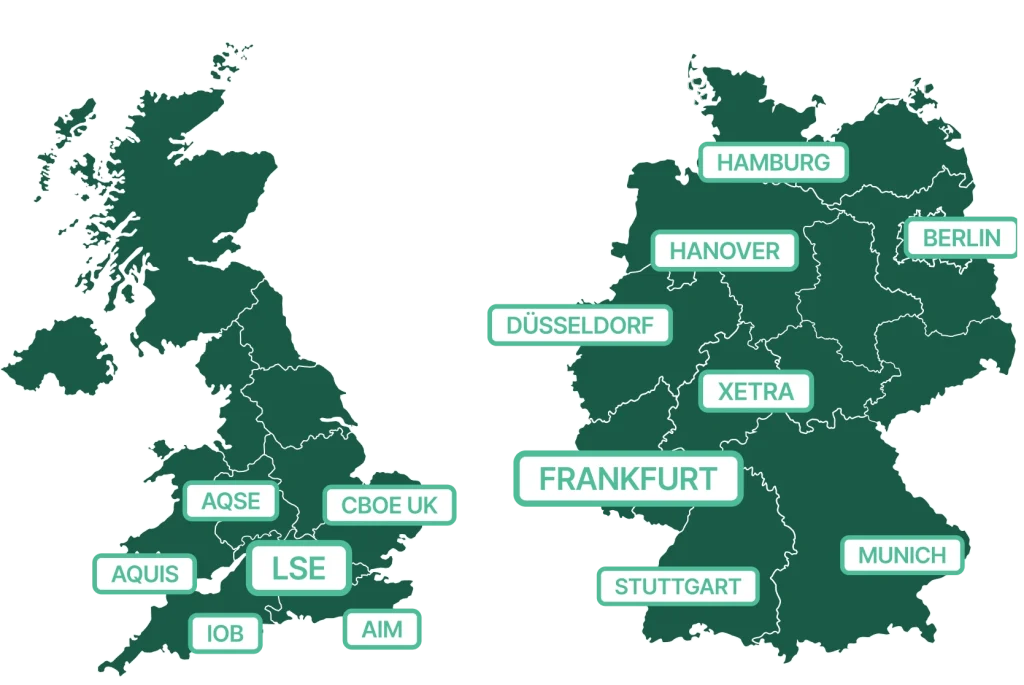
Alemania es el ejemplo más claro: Berlín, Fráncfort, Múnich, Stuttgart, Hamburgo, Hannover y Düsseldorf cuentan todas con bolsas consolidadas que reflejan sus centros comerciales locales.
La negociación electrónica concentró el volumen en plataformas nacionales, pero las estructuras organizativas de las bolsas regionales se mantuvieron en gran medida.
Segmentación del mercado según el perfil de la empresa
Las distintas bolsas dan servicio a distintos tipos de emisores. Un mismo país puede contar con un mercado principal para empresas grandes y consolidadas y, al mismo tiempo, con un mercado aparte —con umbrales de admisión más bajos y requisitos regulatorios menos exigentes— para empresas más pequeñas o en fase inicial.
Esta segmentación permite a los reguladores y a los operadores de mercado aplicar una supervisión adecuada sin imponer a las empresas que todavía no cumplen esos criterios toda la carga de cumplimiento que supone una cotización premium.
Competencia por el flujo de órdenes
Los centros de negociación alternativos no existen para acoger nuevas cotizaciones, sino para competir con las bolsas principales en la ejecución. Los sistemas multilaterales de negociación (MTF) atraen el flujo de órdenes ofreciendo horquillas más estrechas, una ejecución más rápida o menores costes de transacción.
Desde la perspectiva de la estructura de mercado, esta competencia se considera en general beneficiosa: mantiene la eficiencia de los precios y reduce los costes para los operadores institucionales. El resultado, sin embargo, es que la liquidez de un valor determinado suele estar repartida entre varios centros de negociación al mismo tiempo.
Separación técnica entre cotización e infraestructura de negociación
A medida que los mercados se modernizaban, las funciones de una bolsa —cotización, regulación y ejecución de operaciones— en ocasiones se separaban en sistemas distintos. Una bolsa puede operar su propio motor de negociación electrónico y mantener al mismo tiempo su identidad como organismo regulador independiente.
Esta distinción tiene consecuencias para los datos: los registros de la «bolsa» y los de su «motor de negociación» pueden aparecer como centros separados en un feed de datos de mercado.
Ejemplos de mercados reales
El Reino Unido y Alemania ilustran cómo los factores estructurales descritos más arriba se manifiestan en los mercados reales. Ambos son grandes centros financieros, pero sus mercados bursátiles se desarrollaron de forma distinta, y comprender cada uno ayuda a entender cómo es en la práctica una estructura de múltiples centros de negociación.
El Reino Unido: estructura de mercado en capas
El mercado británico se organiza en varios centros de negociación distintos, cada uno con un papel específico en el ecosistema más amplio.
- London Stock Exchange (LSE): la principal bolsa del país. Opera dos categorías principales de cotización: el segmento Premium, que aplica los estándares más exigentes y es el centro por defecto para los valores del FTSE 100, y el segmento Standard, que aplica los estándares mínimos de la UE y resulta más accesible para los emisores internacionales.
- AIM (Alternative Investment Market): un submercado de la LSE, lanzado en 1995 específicamente para empresas más pequeñas y en fase de crecimiento. Opera bajo un marco regulatorio más ligero: en materia de cotización, las empresas están supervisadas por un asesor designado (Nomad) y no directamente por la Financial Conduct Authority (FCA). AIM se ha convertido en uno de los mercados de crecimiento más activos de Europa, con más de 700 empresas cotizadas.
- Aquis AQSE (Aquis Stock Exchange): una bolsa independiente que compite con AIM por las cotizaciones de empresas más pequeñas. Cuenta con su propio reconocimiento como Recognised Investment Exchange (RIE) y ofrece una alternativa para empresas en fase inicial que prefieren su estructura de tarifas o su modelo de mercado.
- Cboe UK: no es una bolsa de cotización. Es un MTF que negocia valores ya cotizados en la LSE y en otros centros. Su papel es la ejecución: compite por el flujo de órdenes ofreciendo ventajas en precio y velocidad a los operadores institucionales y algorítmicos.
- IOB (International Order Book): un segmento de la LSE diseñado para valores internacionales, al que se accede principalmente a través de Global Depositary Receipts (GDR). Funciona como una puerta de entrada para que las empresas no británicas accedan a los mercados de capitales del Reino Unido sin una cotización doméstica completa.
En conjunto, el Reino Unido funciona como un mercado de múltiples centros de negociación en el que la cotización y la negociación son capas separadas.
Alemania: historia regional y consolidación electrónica
La estructura bursátil alemana refleja su historia federal. A diferencia de los mercados que se desarrollaron en torno a una única capital financiera, el sistema financiero alemán se construyó sobre múltiples centros regionales, cada uno con su propia bolsa.
Frankfurt Stock Exchange y XETRA
La Frankfurt Stock Exchange es el principal centro de cotización de Alemania y la mayor bolsa del país por capitalización bursátil. Sin embargo, la mayor parte de la negociación de acciones no se produce en el mercado regulado de Fráncfort: tiene lugar en XETRA, una plataforma de negociación electrónica operada por Deutsche Börse Group.
Estos términos no son intercambiables:
| Frankfurt Stock Exchange | XETRA | |
|---|---|---|
| Tipo | Bolsa regulada (centro de cotización) | Plataforma de negociación electrónica |
| Función | Cotización, supervisión regulatoria | Casación de órdenes, ejecución de operaciones |
| Volumen | Minoría de las operaciones con acciones alemanas | ~90 % del volumen de acciones alemanas |
| Operador | Deutsche Börse AG | Deutsche Börse AG |
En el contexto de los datos de mercado, Fráncfort y XETRA aparecen como centros de negociación separados. Los datos de precios procedentes de XETRA representan el principal foco de liquidez de las acciones alemanas, mientras que los datos del parqué de Fráncfort son comparativamente escasos.
Bolsas regionales
Las seis bolsas regionales de Alemania —Berlín, Múnich, Stuttgart, Hamburgo, Hannover y Düsseldorf— funcionan como centros de negociación reconocidos oficialmente. Cada una mantiene su propio libro de órdenes y puede mostrar precios ligeramente distintos para el mismo instrumento en un momento dado, en función de la oferta y la demanda locales.
En la práctica, su papel se ha reducido considerablemente. La bolsa de Stuttgart (Börse Stuttgart) es la más activa de todas, con un fuerte enfoque en la negociación minorista de bonos, productos estructurados y ETF, un nicho al que XETRA no atiende plenamente. Las demás sirven principalmente a inversores minoristas nacionales y al flujo de corretaje regional.
Qué significa esto para los datos de mercado
Todo esto tiene consecuencias directas para los datos de mercado: el centro de negociación y el país no son intercambiables. El mismo instrumento puede negociarse en varios centros al mismo tiempo, con la liquidez repartida entre ellos.
Sin un identificador de bolsa, los datos de un ticker determinado resultan ambiguos, ya que pueden proceder de la bolsa de cotización principal, de un MTF o de una plataforma regional con un flujo de órdenes considerablemente menor. De ahí la importancia de los identificadores a nivel de mercado.
En FinImpulse, cada ticker muestra la bolsa en la que cotiza — visible en la cabecera de la página de cada ticker en el panel de FinImpulse.
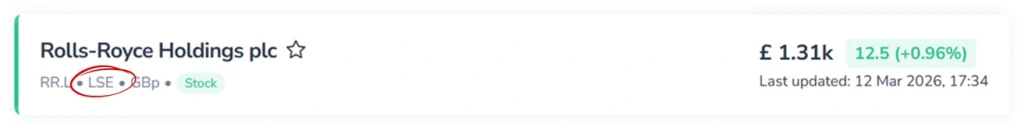
El mismo identificador está disponible en la API de FinImpulse como campo «exchange».
Esto permite filtrar por un mercado específico, agregar por país o distinguir de forma programática entre los datos de la cotización principal y los del centro de ejecución.
Cobertura global de bolsas por región
A continuación se muestra la lista completa de las bolsas cubiertas en todas las grandes regiones — desde los principales mercados nacionales hasta plataformas alternativas y centros especializados.
| Región | País | Bolsas |
|---|---|---|
| Norteamérica | Estados Unidos | Nasdaq, Nasdaq GIDS, NasdaqCM, NasdaqGM, NasdaqGS, NYSE, NYSE American, NYSE Arca, Cboe US, Chicago Options, OTC Markets EXMKT, OTC Markets Grey, OTC Markets OTCPK, OTC Markets OTCQB, OTC Markets OTCQX |
| Canadá | Toronto, TSXV, Canadian Sec, Cboe CA | |
| México | Mexico | |
| Europa | Reino Unido | LSE, AIM, Aquis AQSE, Cboe UK, IOB |
| Alemania | Frankfurt, XETRA, Berlin, Munich, Stuttgart, Düsseldorf, Hamburg, Hanover | |
| Francia | Paris | |
| Países Bajos | Amsterdam | |
| Bélgica | Brussels | |
| Portugal | Lisbon | |
| España | MCE | |
| Italia | Milan | |
| Suiza | Swiss Exchange | |
| Austria | Vienna | |
| Irlanda | Irish Stock Exchange | |
| Dinamarca | Copenhagen | |
| Finlandia | Helsinki | |
| Noruega | Oslo | |
| Suecia | Stockholm | |
| Islandia | Nasdaq Iceland | |
| Polonia | Warsaw | |
| República Checa | Prague | |
| Hungría | Budapest | |
| Rumanía | BVB | |
| Países bálticos | Riga (Letonia), Tallinn (Estonia), Vilnius (Lituania) | |
| Paneuropeo | Euronext, Cboe Europe | |
| Asia | China | Shanghai, Shenzhen |
| Hong Kong | HKEX | |
| Japón | Tokyo, Sapporo, Fukuoka | |
| Corea del Sur | KSE, KOSDAQ | |
| India | NSE, BSE, MCX | |
| Taiwán | TWSE, Taipei Exchange | |
| Vietnam | HOSE | |
| Tailandia | SET | |
| Indonesia | Jakarta | |
| Malasia | Kuala Lumpur | |
| Pakistán | Karachi | |
| Sri Lanka | Colombo | |
| Oriente Medio | Emiratos Árabes Unidos | Dubai |
| Catar | Qatar | |
| Kuwait | Kuwait | |
| Arabia Saudí | Saudi Exchange (Tadawul) | |
| Israel | Tel Aviv | |
| Turquía | Borsa Istanbul | |
| África | Sudáfrica | Johannesburg |
| Egipto | EGX | |
| América Latina | Argentina | Buenos Aires |
| Brasil | São Paulo (B3) | |
| Chile | Santiago | |
| Venezuela | Caracas | |
| Colombia | BVC | |
| Oceanía | Australia | ASX, Cboe AU |
| Nueva Zelanda | NZX | |
| Otros/Especializados | — | NAE, Singapore Exchange (SES), TLO, YHD |
En resumen
La mayoría de los mercados funcionan mediante una combinación de centros de cotización, plataformas alternativas y bolsas regionales — cada uno con un papel distinto y una huella distinta en los datos.
Saber de qué mercado procede un registro es el detalle que hace que los datos sean utilizables — y forma parte de cómo estructura FinImpulse sus datos.